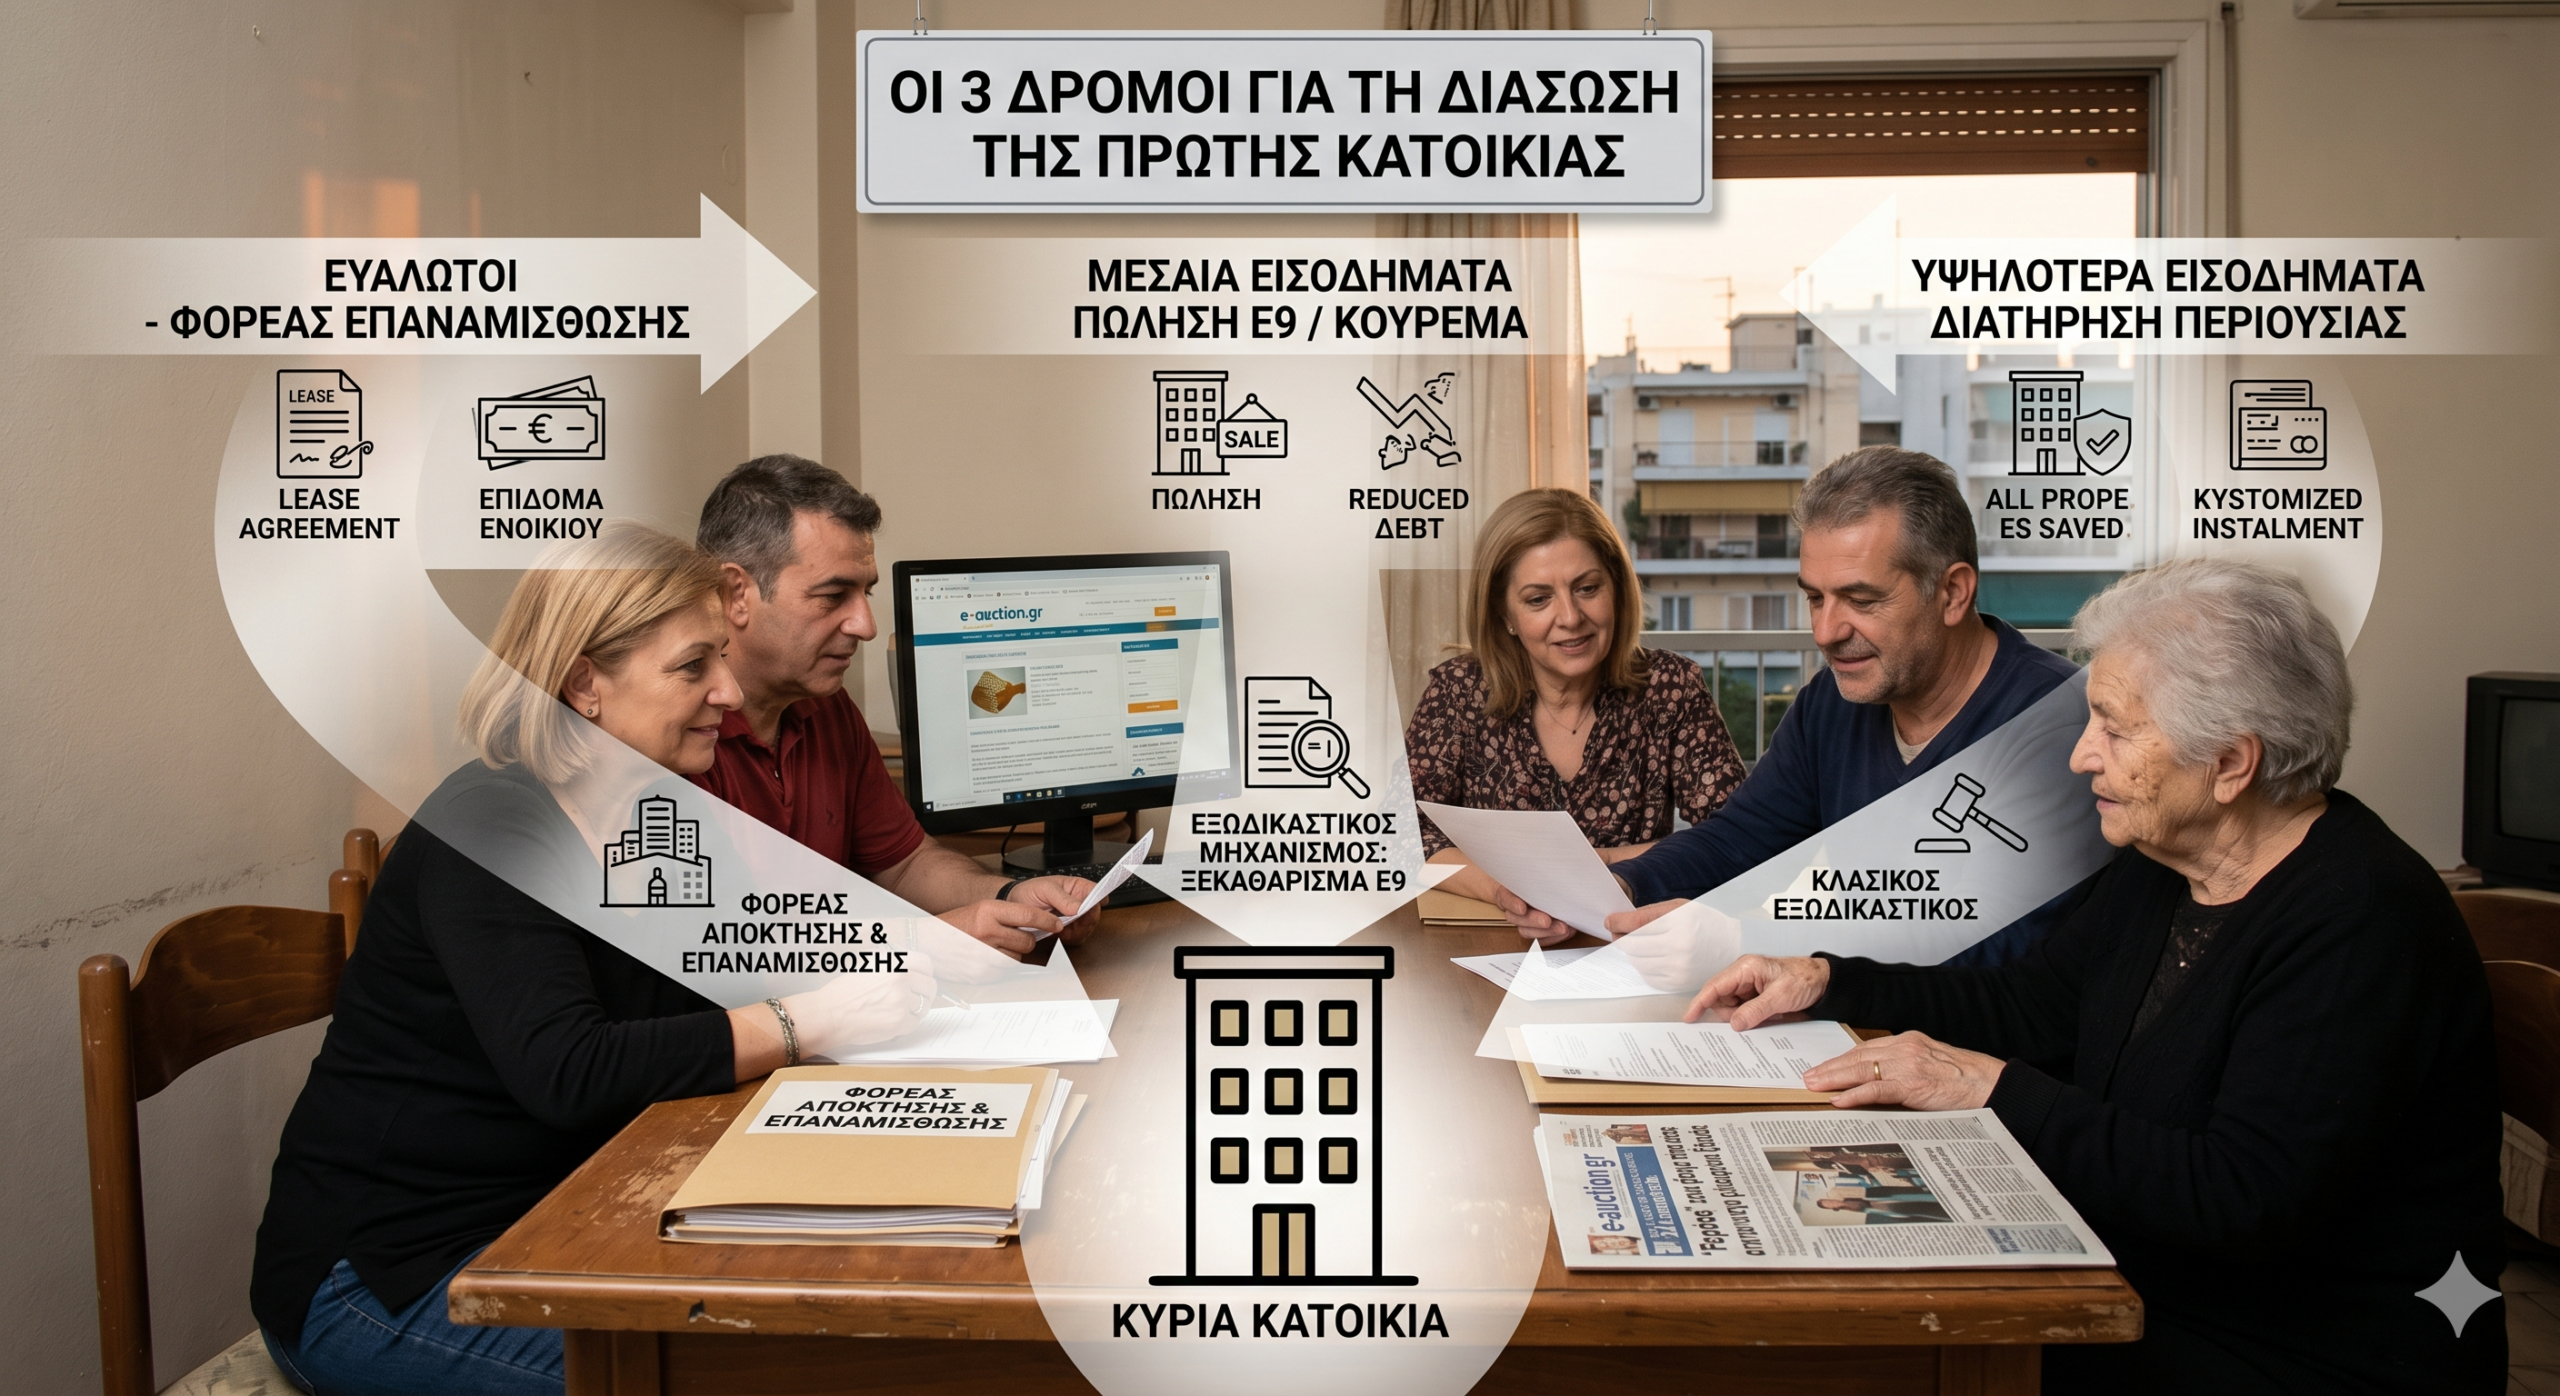
Το τοπίο γύρω από τη διαχείριση του ιδιωτικού χρέους, τις ρυθμίσεις κόκκινων δανείων και την προστασία της πρώτης κατοικίας αλλάζει ριζικά. Μέχρι τα μέσα Ιουλίου αναμένεται να ανακοινωθεί ο ανάδοχος για τη σύσταση του πολυαναμενόμενου Φορέα Απόκτησης και Επαναμίσθωσης Ακινήτων, ο οποίος στοχεύει να τεθεί σε λειτουργία μέσα στο φθινόπωρο, πριν από το τέλος του έτους.
Με την προσθήκη αυτή, ολοκληρώνεται το πλέγμα των εναλλακτικών επιλογών που έχουν στη διάθεσή τους οι οφειλέτες. Πλέον, διαμορφώνονται τρεις διακριτές στρατηγικές ανάλογα με την οικονομική κατάσταση και την περιουσιακή εικόνα του κάθε δανειολήπτη.
Ποιος είναι όμως ο κατάλληλος δρόμος για εσάς; Ακολουθούν όλες οι απαντήσεις μέσα από έναν πρακτικό οδηγό ερωτήσεων και απαντήσεων.
1. Ο Φορέας Απόκτησης και Επαναμίσθωσης Ακινήτων
Για ποιο προφίλ δανειολήπτη προορίζεται ο Φορέας;
Απευθύνεται κυρίως σε εξαιρετικά ευάλωτους οφειλέτες οι οποίοι βρίσκονται ένα βήμα πριν από τον πλειστηριασμό και αδυνατούν πλήρως να ανταποκριθούν σε οποιαδήποτε μηνιαία δόση δανείου.
Πώς λειτουργεί η διαδικασία μεταβίβασης και ενοικίασης;
Αντί να εκποιηθεί το ακίνητο μέσω αναγκαστικής εκτέλεσης, ο δανειολήπτης αποδέχεται να μεταβιβαστεί η κυριότητα της κύριας κατοικίας του στον Φορέα. Στη συνέχεια, υπογράφει σύμβαση μίσθωσης (διάρκειας έως 12 ετών) ώστε να παραμείνει στο σπίτι του πληρώνοντας το ανάλογο ενοίκιο, εξασφαλίζοντας το δικαίωμα οίκησης.
Υπάρχει κρατική επιδότηση ενοικίου και δυνατότητα επαναγοράς;
Κρατική επιδότηση: Οι δανειολήπτες με πολύ χαμηλά εισοδήματα θα επιδοτούνται από το κράτος με το επίδομα ενοικίου που προβλέπει ο νόμος, το οποίο κυμαίνεται από 70 έως 210 ευρώ μηνιαίως.
Δικαίωμα επαναγοράς: Μετά από έως 12 έτη μίσθωσης (ή και νωρίτερα, εφόσον βελτιωθεί η οικονομική του κατάσταση), ο οφειλέτης έχει δικαίωμα πρώτης προτίμησης για την ανάκτηση της ιδιοκτησίας του ακινήτου. Το τίμημα της επαναγοράς θα λαμβάνει υπόψη την τρέχουσα εμπορική αξία της περιόδου εκείνης.
Ποια είναι τα «ψιλά γράμματα» και οι κίνδυνοι;
Ο Φορέας λειτουργεί ως εταιρεία αξιοποίησης ακινήτων και θα κερδίζει από τα μισθώματα. Αυτό σημαίνει ότι σε περίπτωση μη καταβολής των ενοικίων, ο Φορέας έχει το δικαίωμα να προχωρήσει κανονικά σε αγωγές εξώσεως.
Επιπλέον, αν και η αρχική «περίμετρος» αφορά μερικές εκατοντάδες ακίνητα υψηλού κινδύνου, το καταστατικό του δεν τον εμποδίζει να επεκτείνει τη λίστα μελλοντικά, προτείνοντας λύσεις εκμίσθωσης ακόμη και σε ιδιοκτήτες που δεν βρίσκονται άμεσα υπό την απειλή πλειστηριασμού.
2. Το «Ξεκαθάρισμα» του Ε9 μέσω του Εξωδικαστικού Μηχανισμού
Για ποιο προφίλ δανειολήπτη προορίζεται το «ξεκαθάρισμα» περιουσίας;
Αφορά όσους έχουν περιορισμένη οικονομική δυνατότητα, αλλά εκτός από την κύρια κατοικία τους διαθέτουν και άλλα περιουσιακά στοιχεία (δευτερεύοντα ακίνητα, οικόπεδα κ.λπ.) τα οποία δεν αποτελούν προτεραιότητα να διατηρήσουν.
Πώς λειτουργεί η νέα ρύθμιση από το φθινόπωρο;
Με τη νέα διάταξη και τις τεχνικές προσαρμογές στην πλατφόρμα, ο δανειολήπτης μπορεί να δηλώσει ότι θέτει τα δευτερεύοντα περιουσιακά στοιχεία στη διάθεση του πιστωτή του (τράπεζα ή servicer) προς πώληση.
Το μεγάλο πλεονέκτημα είναι ότι ο εξωδικαστικός μηχανισμός βγάζει ρύθμιση λαμβάνοντας υπόψη μόνο την αξία της κύριας κατοικίας. Έτσι, ο οφειλέτης εξασφαλίζει άμεσα μια πιο «εύπεπτη» δόση και ενδεχομένως κούρεμα οφειλής, χωρίς να περιμένει να ολοκληρωθεί η εκποίηση των υπόλοιπων ακινήτων. Η ευθύνη της πώλησης περνάει στον servicer ή την τράπεζα μέσω της πλατφόρμας e-auction.
Μπορούμε να το δούμε με ένα πρακτικό παράδειγμα;
Παράδειγμα κουρέματος χρέους: Έστω ότι ένας δανειολήπτης οφείλει 250.000 ευρώ. Έχει στην κατοχή του μια κύρια κατοικία αξίας 100.000 ευρώ και ένα άλλο περιουσιακό στοιχείο αξίας 50.000 ευρώ.
Δηλώνοντας ότι δεν ενδιαφέρεται για το δεύτερο ακίνητο, ο εξωδικαστικός (υπό εισοδηματικές προϋποθέσεις) «κουρεύει» την οφειλή στα 100.000 ευρώ (όση και η αξία της πρώτης κατοικίας). Όταν ο δανειστής ρευστοποιήσει το ακίνητο των 50.000 ευρώ, το τίμημα συμψηφίζεται με το κούρεμα που έχει ήδη γίνει.
Ποιον συμφέρει; Αυτή η ρύθμιση βολεύει απόλυτα όσους έχουν συνολικές οφειλές μεγαλύτερες από την αξία της κύριας κατοικίας τους.
3. Ο Παραδοσιακός Εξωδικαστικός Μηχανισμός
Για ποιο προφίλ δανειολήπτη προορίζεται η κλασική ρύθμιση;
Είναι η ιδανική επιλογή για όσους διαθέτουν μεγαλύτερη οικονομική ευχέρεια. Αφορά δανειολήπτες που επιθυμούν και μπορούν να κρατήσουν ανέπαφα όλα τα περιουσιακά τους στοιχεία (κύρια κατοικία και δευτερεύοντα ακίνητα).
Πώς λειτουργεί η διαδικασία;
Πρόκειται για τον 3ο δρόμο που εφαρμόζεται ήδη σήμερα. Ο οφειλέτης εισέρχεται με το σύνολο της περιουσίας του στον εξωδικαστικό. Ο αλγόριθμος του συστήματος υπολογίζει τη μηνιαία δόση λαμβάνοντας υπόψη:
Τη συνολική αξία όλων των περιουσιακών στοιχείων (Ε9).
Το ύψος των συνολικών οφειλών.
Τα πραγματικά εισοδήματα του νοικοκυριού.
Με τον τρόπο αυτό, ο δανειολήπτης προστατεύει το σύνολο της περιουσίας του, εφόσον τα οικονομικά του δεδομένα επιτρέπουν την υποστηρίξιμη αποπληρωμή της δόσης.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.