Η αύξηση επιτοκίων από την ΕΚΤ – η πρώτη από τον Σεπτέμβριο του 2023- φαίνεται ότι δεν θα είναι η μοναδική. Ήδη, οι αναλυτές διαβάζουν τις χθεσινές δηλώσεις Λαγκάρντ αλλά και τις αναθεωρήσεις για την πορεία ανάπτυξης και πληθωρισμού προς το δυσμενέστερο και ποντάρουν ότι πριν τελειώσει ο χρόνος, θα έχει γίνει τουλάχιστον μια ακόμη αναπροσαρμογή του κόστους χρήματος προς τα πάνω. Αυτό σημαίνει επιπλέον κόστος για την εξυπηρέτηση των δανείων πρωτίστως των στεγαστικών που “πονάνε” και περισσότερο λόγω του ύψους της οφειλής.
Για τους δανειολήπτες με κυμαινόμενο επιτόκιο, η κατάσταση είναι ιδιαίτερα κρίσιμη. Αρκεί μια συνολική αύξηση της τάξεως του 0,5% στο κόστος δανεισμού για να εξανεμιστεί πλήρως το όφελος των 28 ευρώ που είδαν οι χαμηλόμισθοι στις αποδοχές τους από το τέλος Απριλίου. Ενώ όσοι έχουν σταθερό επιτόκιο παραμένουν προστατευμένοι, και οι συμμετέχοντες στο πρόγραμμα «Σπίτι μου 2» διαθέτουν το «μαξιλάρι» της κρατικής επιδότησης, η μεγάλη μάζα των δανειοληπτών βρίσκεται εκτεθειμένη στις αποφάσεις της Φρανκφούρτης.
Το παράδειγμα της επιβάρυνσης
Για να γίνει αντιληπτό το μέγεθος της «ζημιάς», αρκεί ένα παράδειγμα με βάση τα τρέχοντα τραπεζικά δεδομένα: Σε ένα στεγαστικό δάνειο με υπόλοιπο 85.000 ευρώ και υπολειπόμενη διάρκεια 11 ετών, μια μικρή άνοδος του επιτοκίου κατά 0,25% (από το 3,20% στο 3,45%) οδηγεί τη μηνιαία δόση από τα 769,54 ευρώ στα 779,58 ευρώ. Αυτή η διαφορά των 10,03 ευρώ το μήνα μπορεί να φαίνεται μικρή, όμως αν προστεθεί μια δεύτερη αντίστοιχη αύξηση εντός του έτους, η ετήσια επιβάρυνση ξεπερνά τα 240 ευρώ, επιβαρύνοντας σημαντικά τον οικογενειακό προγραμματισμό.
Προφανώς, η επιβάρυνση είναι συνάρτηση και του ύψους του δανείου. Δηλαδή, στα 170.000 ευρώ, η “μονή” αύξηση του 0,25% σημαίνει επιβάρυνση 240 ευρώ τον χρόνο και η διπλή 480 ευρώ. Τέτοια ποσά οδηγούν με μαθηματική ακρίβεια σε μείωση του διαθέσιμου εισοδήματος. Με λίγα λόγια ο δανειολήπτης κάτι πρέπει να “μαζέψει” από άλλες δαπάνες αν θέλει να συνεχίσει να εξυπηρετεί το δάνειό του.
Πώς λειτουργεί το εργαλείο του fpress.gr
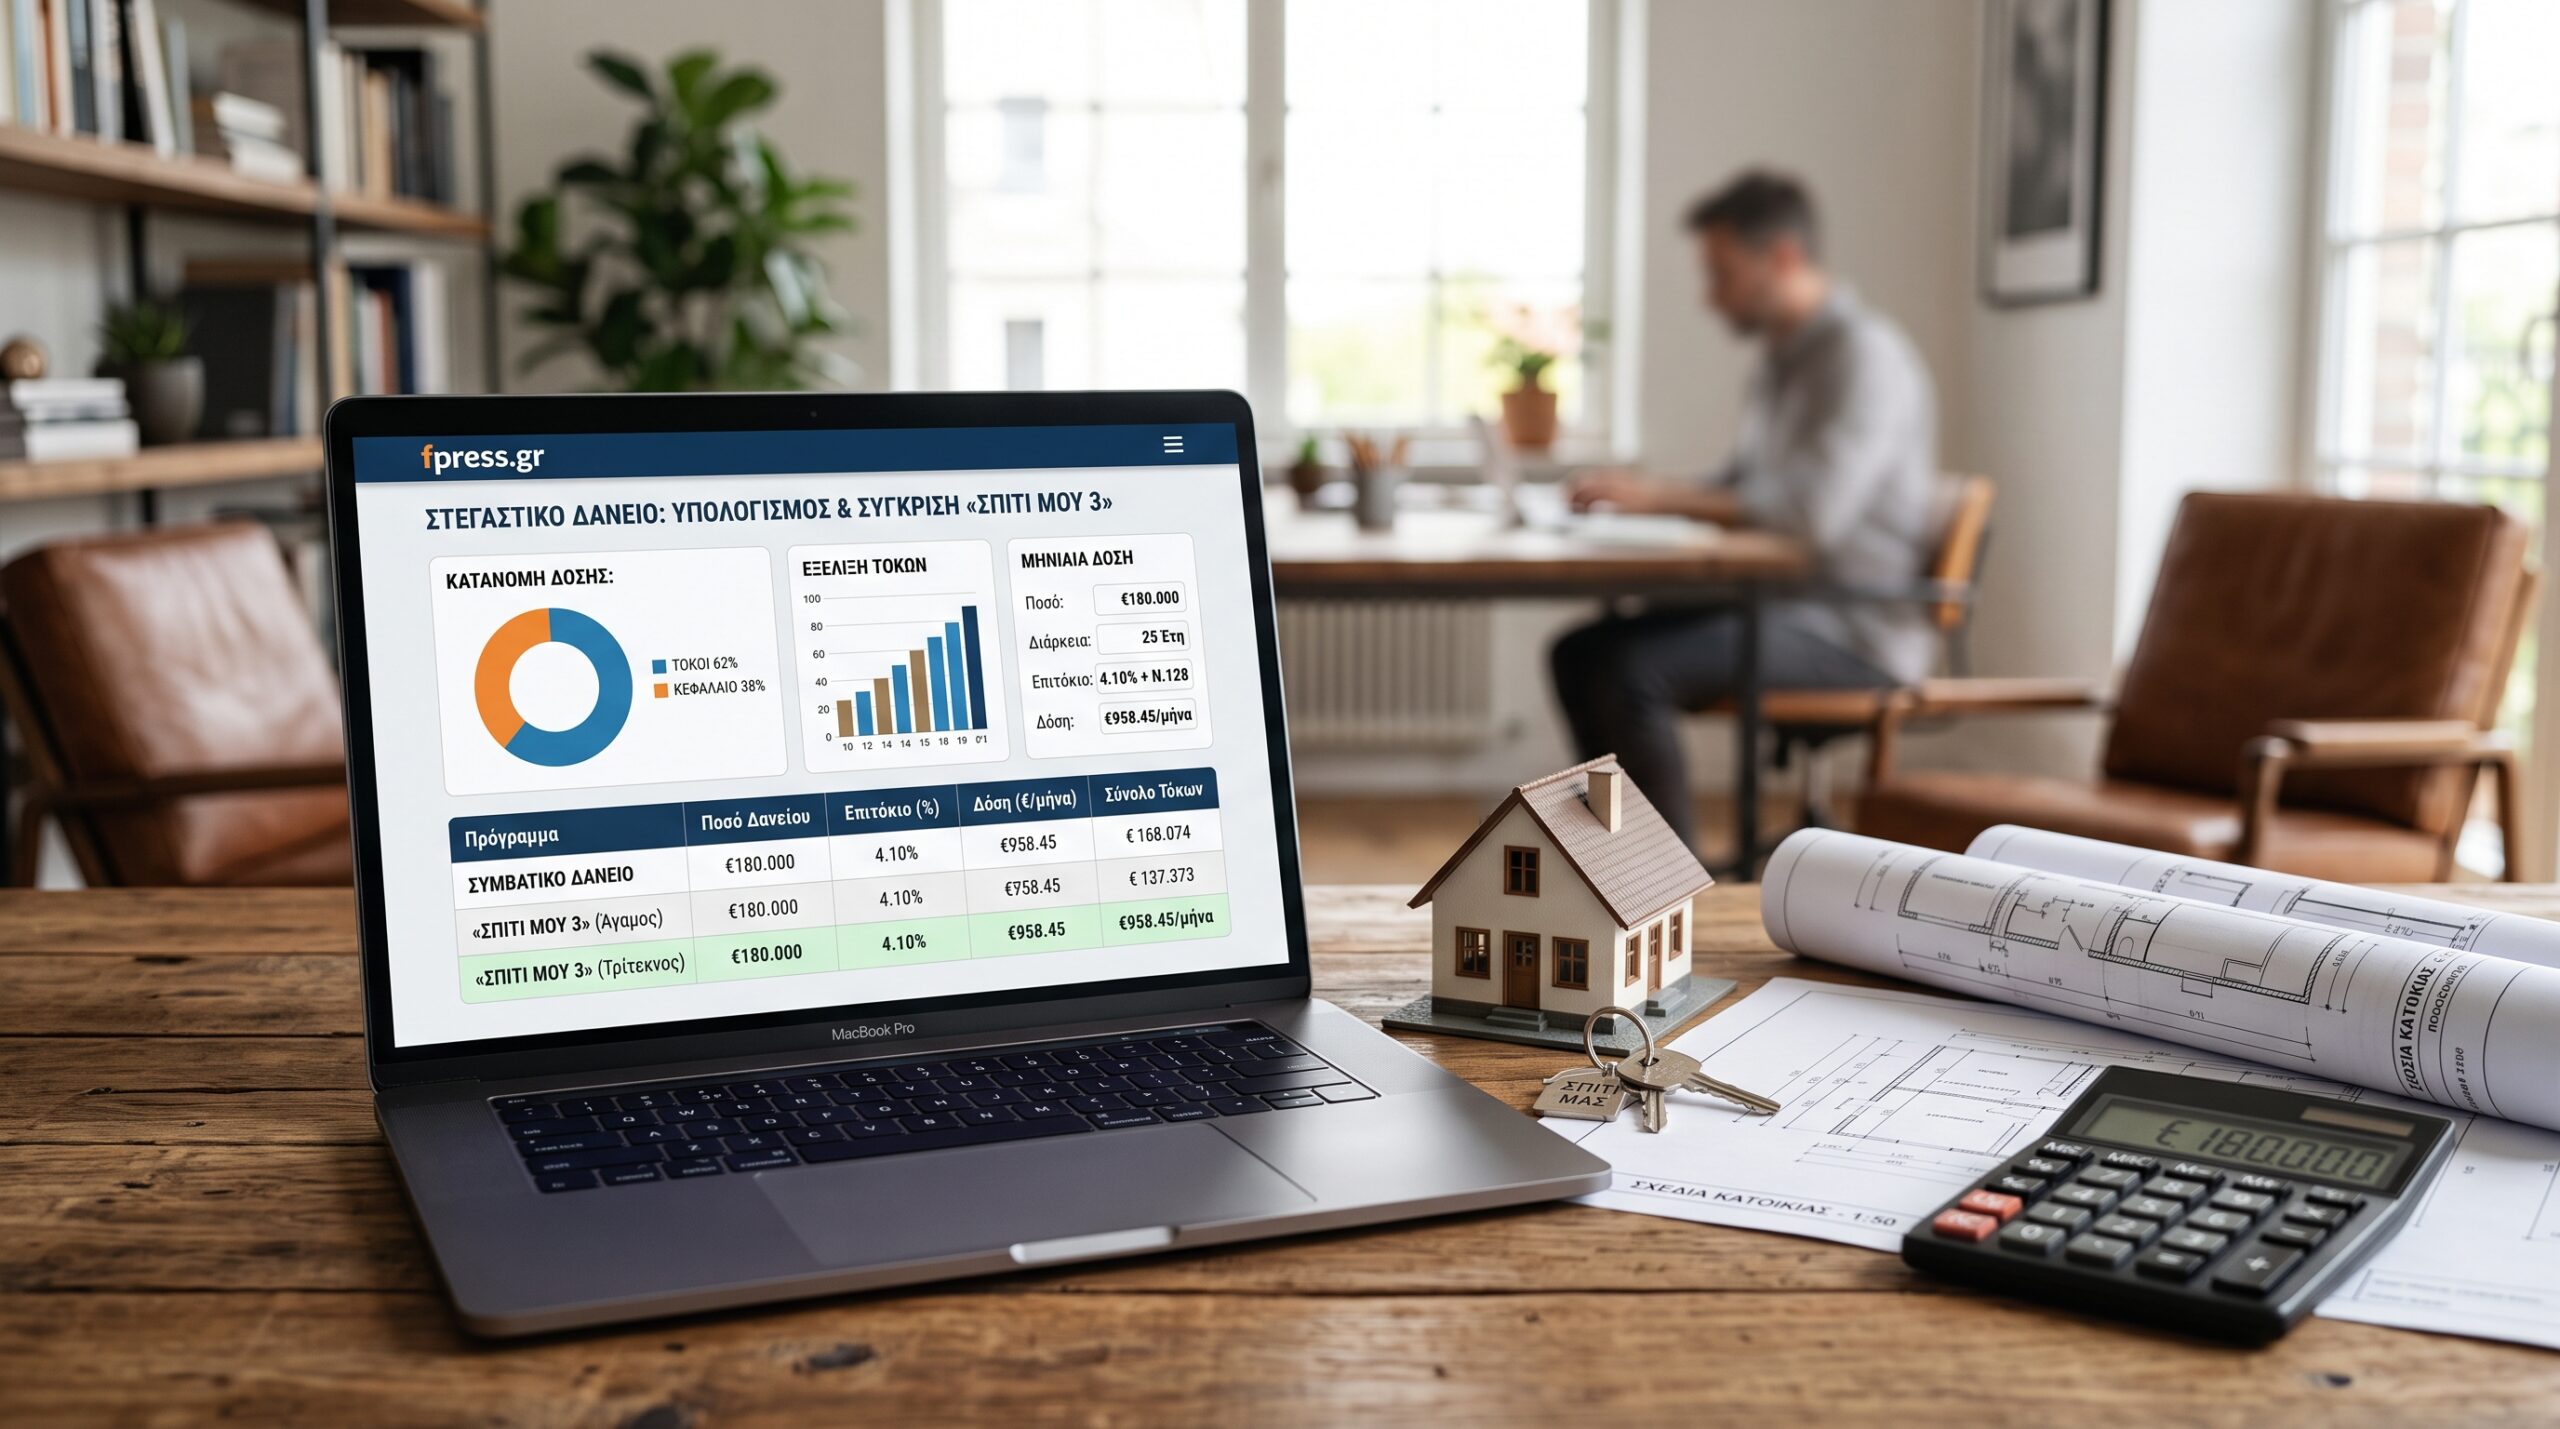
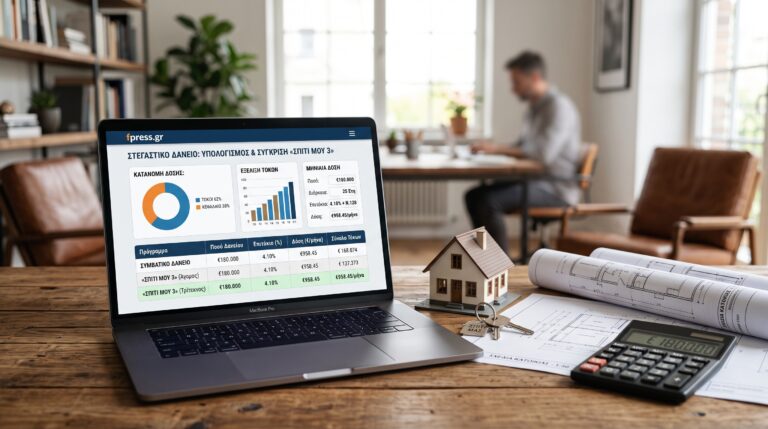
Προκειμένου να γνωρίζετε ακριβώς τι σας περιμένει, το fpress.gr δημιούργησε ένα εύχρηστο εργαλείο υπολογισμού της νέας δόσης. Η λειτουργία του είναι απλή και απαιτεί τρία βασικά στοιχεία:
- Το ποσό του δανείου: Αναγράφετε το εναπομείναν κεφάλαιο που οφείλετε στην τράπεζα.
- Την υπόλοιπη διάρκεια: Ορίζετε πόσα έτη απομένουν μέχρι την πλήρη αποπληρωμή.
- Τα επιτόκια: Συμπληρώνετε το σημερινό ονομαστικό επιτόκιο με το οποίο χρεώνεστε, καθώς και το ποσοστό της αύξησης που εκτιμάτε ότι θα επέλθει (π.χ. 0,25% ή 0,50%).
Με το πάτημα ενός κουμπιού, το εργαλείο υπολογίζει αυτόματα τη νέα μηνιαία δόση και, το κυριότερο, τη μηνιαία διαφορά, ώστε να ξέρετε ακριβώς πόσο θα αυξηθούν τα έξοδά σας.
Τα δάνεια του Σπίτι μου 2
Τα δάνεια του προγράμματος Σπίτι μου 2 είναι συνδεδεμένα με το επιτόκιο Euribor και πάνω σε αυτό προστίθεται και το περιθώριο της τράπεζας (ανάλογα με το τι έχει επιλέξει ο καθένας «παίζει» από 0,8% έως 2,4%). Αν ανέβουν ξανά τα ευρωπαϊκά επιτόκια, θα ανέβει περισσότερο το Euribor. Όμως, από αυτή την αύξηση, στον τελικό δανειολήπτη θα φτάσει το 50% της επιβάρυνσης ή το 25% (αν είναι τρίτεκνος ή πολύτεκνος) καθώς η επιδότηση που δίνει το κράτος και μάλιστα για όλη τη διάρκεια του δανείου, υπολογίζεται με ποσοστό επί του τελικού επιτοκίου.
Άρα, στο δάνειο του Σπίτι μου 2, o δανειολήπτης που σήμερα τοκίζεται με επιτόκιο 2,08% μετά την επιδότηση (επειδή το Euribor είναι στο 1,96%) επιβαρύνεται με δόση 429 ευρώ. Αν το Euribor ανέβει κατά 0,5%, η δόση θα φτάσει στα 444 ευρώ, δηλαδή θα ανέβει κατά 15 ευρώ τον μήνα.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.