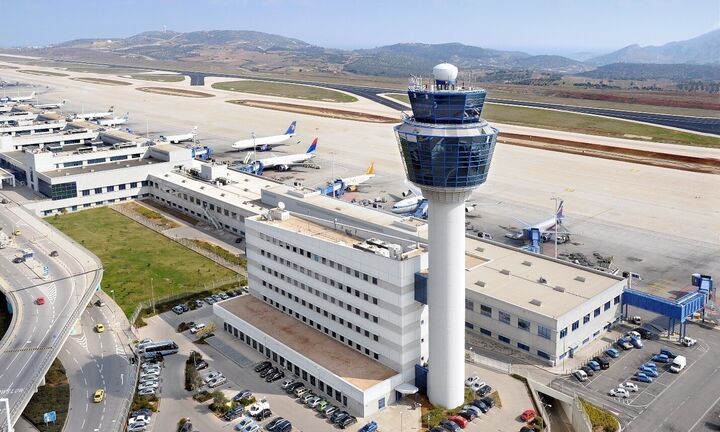
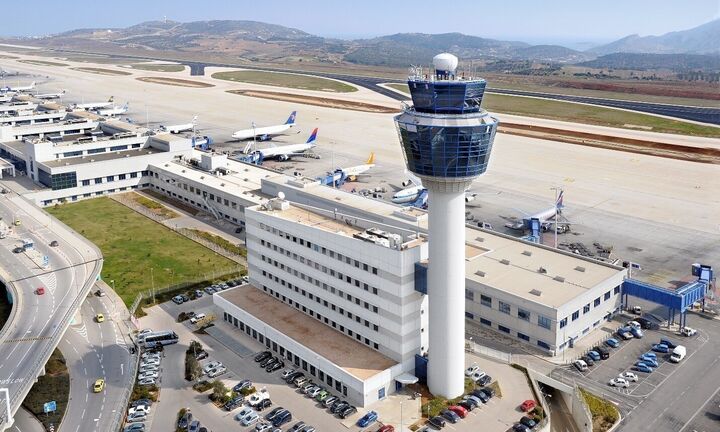
Η NBG Securities διατηρεί τη σύσταση neutral και τιμή-στόχο 11 ευρώ για τη μετοχή του Διεθνής Αερολιμένας Αθηνών (ΔΑΑ), μετά την ανακοίνωση των οικονομικών αποτελεσμάτων του 2025.
Αποτελέσματα 2025: Σταθερή απόδοση και υπέρβαση εκτιμήσεων
Η χρηματιστηριακή χαρακτήρισε τα αποτελέσματα του ΔΑΑ ως αξιοπρεπή, με τα καθαρά κέρδη για το 2025 να ανέρχονται σε 207,3 εκατ. ευρώ, εντός των εκτιμήσεων των αναλυτών και ελαφρώς υψηλότερα από το guidance της διοίκησης.
Το μέρισμα των 0,66 ευρώ αντιστοιχεί σε μερισματική απόδοση 6,2%, με δυνατότητα επανεπένδυσης, ενισχύοντας την ελκυστικότητα της μετοχής για τους μετόχους.
Προοπτικές επιβατικής κίνησης και δραστηριοτήτων
Η NBG Securities προβλέπει αύξηση της επιβατικής κίνησης σε χαμηλά μονοψήφια ποσοστά για τα επόμενα χρόνια. Σχετικά με τις επιπτώσεις από τον πόλεμο στο Ιράν, το 2025 η κίνηση από τη Μέση Ανατολή αντιστοιχούσε στο 7,5% του συνολικού επιβατικού κοινού, χωρίς σημαντική επίδραση στις συνολικές επιδόσεις.
Για το 2026, τα έσοδα από τις αεροπορικές δραστηριότητες αναμένεται να διατηρήσουν σταθερή απόδοση ανά επιβάτη, τόσο από τις χρεώσεις αεροναυτιλίας όσο και από το Airport Development Fee (ADF). Στον τομέα μη αεροπορικών δραστηριοτήτων, τα εμπορικά έσοδα προβλέπεται να παρουσιάσουν περιορισμένη αύξηση λόγω περιορισμών στους διαθέσιμους εμπορικούς χώρους και των πρώτων φάσεων κατασκευών του επενδυτικού προγράμματος.
Κερδοφορία και καθοδήγηση διοίκησης
Η διοίκηση του ΔΑΑ αναμένει προσωρινή πίεση στο προσαρμοσμένο περιθώριο EBITDA, περίπου 100 μονάδες βάσης κάτω από τον μακροπρόθεσμο στόχο άνω του 60%. Για το 2026, η καθαρή κερδοφορία αναμένεται γύρω στα 200 εκατ. ευρώ, υποστηριζόμενη από τις νέες επενδύσεις στις αεροπορικές δραστηριότητες.
Συντηρητική κεφαλαιακή διάρθρωση
Ο ΔΑΑ διατηρεί δείκτη καθαρού δανεισμού προς EBITDA μεταξύ 2,0x και 3,0x κατά τη διάρκεια του επενδυτικού κύκλου, χωρίς να υπερβαίνει το 3,5x, διασφαλίζοντας χρηματοοικονομική σταθερότητα και δυνατότητα χρηματοδότησης μελλοντικών επενδύσεων.