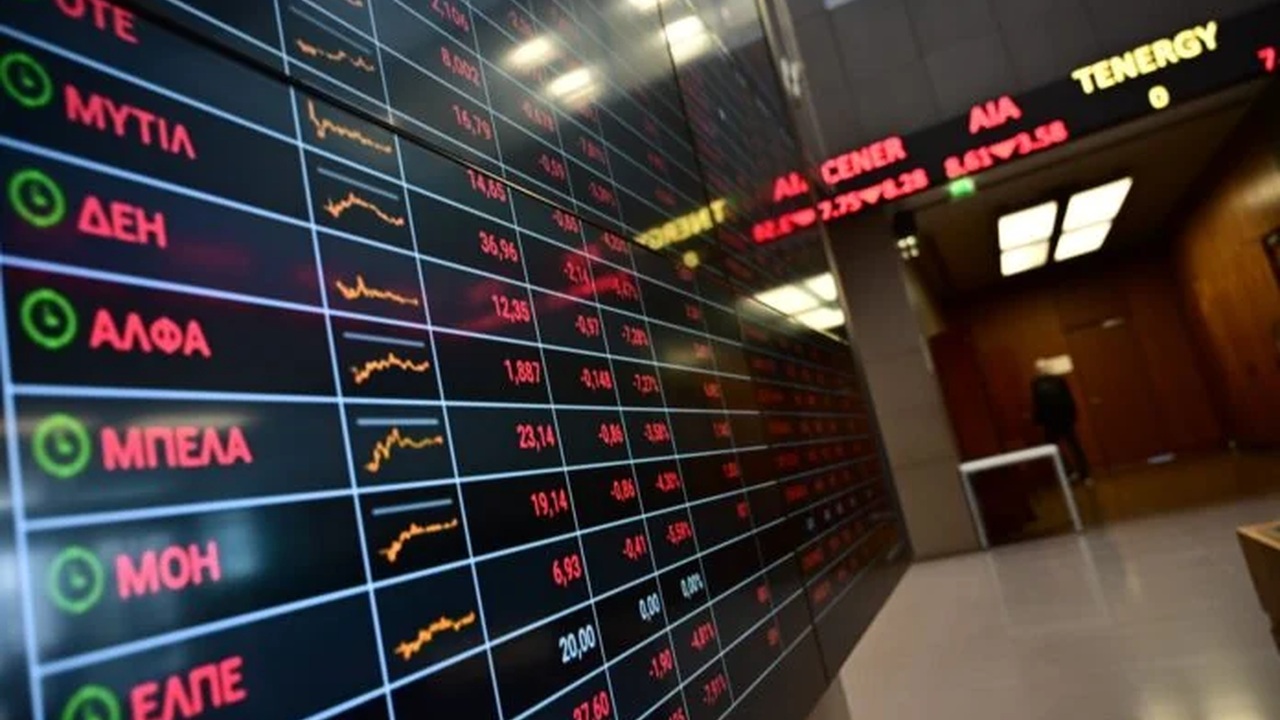
Σημαντικές απώλειες καταγράφει το Χρηματιστήριο Αθηνών μετά την έναρξη των πολεμικών συγκρούσεων στη Μέση Ανατολή, με την κεφαλαιοποίηση της αγοράς να μειώνεται κατά 10,4 δισ. ευρώ και τον βασικό χρηματιστηριακό δείκτη να υποχωρεί κατά 6,81%.
Η ένταση στην περιοχή επηρεάζει άμεσα το επενδυτικό κλίμα, με τον Γενικό Δείκτη να έχει σχεδόν διαγράψει τα κέρδη που είχε καταγράψει από την αρχή του 2026, ενώ σημαντικές πιέσεις δέχονται κυρίως οι τραπεζικές μετοχές και οι εταιρείες που συνδέονται με τον τουρισμό και τις μεταφορές.
Μείωση της κεφαλαιοποίησης στα 146,7 δισ. ευρώ
Η συνολική χρηματιστηριακή αξία των εισηγμένων εταιρειών στο Χρηματιστήριο Αθηνών έχει υποχωρήσει στα 146,722 δισ. ευρώ, από 157,126 δισ. ευρώ πριν από την έναρξη της σύγκρουσης.
Παράλληλα, ο τραπεζικός δείκτης καταγράφει απώλειες 8,35% από την αρχή των πολεμικών επιχειρήσεων, επιβεβαιώνοντας ότι ο κλάδος επηρεάζεται έντονα από την αυξημένη διεθνή αβεβαιότητα.
Ποιες μετοχές άντεξαν στις πιέσεις
Παρά το αρνητικό κλίμα, ορισμένοι τίτλοι υψηλής κεφαλαιοποίησης κατόρθωσαν να κινηθούν ανοδικά.
Συγκεκριμένα, θετική πορεία κατέγραψαν οι μετοχές:
ΕΥΔΑΠ (+7,78%)
ΕΛΠΕ (+1,87%)
Motor Oil (+0,05%)
Οι συγκεκριμένες εταιρείες θεωρούνται από την αγορά πιο «αμυντικές» επιλογές, γεγονός που ενισχύει την ελκυστικότητά τους σε περιόδους αυξημένης γεωπολιτικής αβεβαιότητας.
Οι μεγαλύτερες απώλειες στο ταμπλό
Στον αντίποδα, έντονες πιέσεις δέχθηκαν αρκετές μετοχές της υψηλής κεφαλαιοποίησης.
Τις μεγαλύτερες απώλειες σημείωσαν:
Aegean Airlines (-15,60%)
Optima Bank (-12,68%)
Viohalco (-12,55%)
ElvalHalcor (-12,47%)
Τιτάν (-11,43%)
Τράπεζα Πειραιώς (-11,33%)
Ακολουθούν:
ΔΑΑ (-9,62%)
Eurobank (-8,88%)
ΔΕΗ (-8,47%)
Lamda Development (-8,44%)
ΟΠΑΠ (-8,10%)
Alpha Bank (-7,72%)
Σαράντης (-6,15%)
Εθνική Τράπεζα (-6,06%)
Jumbo (-5,96%)
Bank of Cyprus (-5,83%)
ΟΤΕ (-4,74%)
ΓΕΚ ΤΕΡΝΑ (-4,43%)
Coca-Cola HBC (-4,40%)
Metlen (-3,97%)
Πιο περιορισμένες απώλειες κατέγραψαν οι μετοχές της Aktor (-0,38%) και του ΟΛΠ (-0,53%).
Το βασικό σενάριο της Moody’s για τη σύγκρουση
Καθοριστικό παράγοντα για την πορεία των αγορών θεωρείται η διάρκεια και η ένταση της σύγκρουσης μεταξύ ΗΠΑ και Ισραήλ με το Ιράν.
Η Moody’s εξετάζει ως βασικό σενάριο μια σύγκρουση διάρκειας 4 έως 6 εβδομάδων στη Μέση Ανατολή. Σε αυτή την περίπτωση, οι επιπτώσεις:
στην αγορά ενέργειας
στις οικονομίες του Κόλπου
στο διεθνές εμπόριο
εκτιμάται ότι θα παραμείνουν ελεγχόμενες.
Ωστόσο, σε περίπτωση που οι συγκρούσεις παραταθούν πέρα από αυτό το διάστημα, ο οίκος αξιολόγησης προειδοποιεί για αλυσιδωτές επιπτώσεις και αυξημένους πιστωτικούς κινδύνους.
Τι εκτιμά η Axia – Alpha Finance για το Χ.Α.
Σύμφωνα με ανάλυση της Axia – Alpha Finance, ο άμεσος αντίκτυπος του πολέμου στο Χρηματιστήριο Αθηνών παραμένει μέχρι στιγμής σχετικά περιορισμένος.
Οι αναλυτές επισημαίνουν ότι ορισμένες εισηγμένες διαθέτουν πιο «αμυντικά» χαρακτηριστικά, όπως:
ΟΤΕ
ΟΠΑΠ
Jumbo
ΓΕΚ ΤΕΡΝΑ
Cenergy
ΑΔΜΗΕ
ΕΥΔΑΠ
Οι εταιρείες αυτές θεωρείται ότι μπορούν να εμφανίσουν μεγαλύτερη ανθεκτικότητα σε περιόδους αναταραχής στις αγορές.
Οι επιπτώσεις σε ενέργεια, μεταφορές και τουρισμό
Για τον κλάδο των διυλιστηρίων εκτιμάται ότι οι επιπτώσεις θα είναι μεικτές σε βραχυπρόθεσμο ορίζοντα. Τόσο η HelleniQ Energy όσο και η Motor Oil φαίνεται ότι διαθέτουν επαρκή αποθέματα εισροών για τις επόμενες εβδομάδες.
Παράλληλα, εταιρείες όπως:
ΔΕΗ
Metlen
ΓΕΚ ΤΕΡΝΑ
Motor Oil
HelleniQ Energy
θα μπορούσαν να επωφεληθούν βραχυπρόθεσμα από την ισχυρότερη τιμολόγηση στην ενέργεια.
Αντίθετα, αρνητικές επιπτώσεις ενδέχεται να αντιμετωπίσουν ο τουρισμός και οι αερομεταφορές. Για παράδειγμα, η Aegean Airlines και ο Διεθνής Αερολιμένας Αθηνών (ΔΑΑ) ενδέχεται να δουν μείωση στην επιβατική κίνηση από και προς τη Μέση Ανατολή, γεγονός που θα επηρεάσει τον όγκο των πτήσεων.
Οι επιπτώσεις στα λιμάνια
Σύμφωνα με την ίδια ανάλυση, μια περιορισμένη σύγκρουση αναμένεται να έχει μικρό βραχυπρόθεσμο αντίκτυπο τόσο στον ΟΛΠ όσο και στον ΟΛΘ.
Ωστόσο, μια ευρύτερη κλιμάκωση της κρίσης θα μπορούσε να επηρεάσει αρνητικά τη ζήτηση και την κερδοφορία, ιδιαίτερα στους τομείς κρουαζιέρας και επιβατικής κίνησης.
Ο παράγοντας ενέργεια και οι κίνδυνοι για την ελληνική οικονομία
Η Optima Research επισημαίνει ότι το βασικό ερώτημα για τις αγορές είναι η διάρκεια και η ένταση της κρίσης. Από αυτούς τους δύο παράγοντες θα εξαρτηθεί αν οι επιπτώσεις θα παραμείνουν διαχειρίσιμες ή αν θα εξελιχθούν σε σημαντικό εμπόδιο για την οικονομική ανάπτυξη το 2026.
Η Ελλάδα παραμένει καθαρός εισαγωγέας ενεργειακών αγαθών, γεγονός που σημαίνει ότι κάθε αύξηση στις τιμές του πετρελαίου και του φυσικού αερίου επιβαρύνει το εμπορικό ισοζύγιο και περιορίζει τη δυναμική της οικονομίας.
Σύμφωνα με τις εκτιμήσεις της Optima Research, κάθε αύξηση της τιμής του πετρελαίου κατά 10 δολάρια ανά βαρέλι μειώνει το ελληνικό ΑΕΠ κατά περίπου 0,15%.
Θετικές προοπτικές παρά την αβεβαιότητα
Παρά το αρνητικό διεθνές περιβάλλον, η Bank of America εξακολουθεί να κατατάσσει το Χρηματιστήριο Αθηνών ανάμεσα στις πιο ελκυστικές αγορές της περιοχής EEMEA (Ανατολική Ευρώπη, Μέση Ανατολή και Αφρική).
Ο αμερικανικός οίκος επισημαίνει ότι οι ελληνικές μετοχές συνεχίζουν να προσφέρουν ελκυστικές αποτιμήσεις, υψηλές μερισματικές αποδόσεις και θετικές προοπτικές κερδοφορίας.
Ωστόσο, η γεωπολιτική ένταση στη Μέση Ανατολή αποτελεί πλέον έναν νέο παράγοντα αβεβαιότητας, ο οποίος θα μπορούσε να επηρεάσει τη διεθνή διάθεση για ανάληψη επενδυτικού ρίσκου το επόμενο διάστημα.
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.