Bullish για τις προοπτικές των ελληνικών τραπεζών δηλώνει η Euroxx Securities, διατηρώντας σύσταση overweight ενόψει των αποτελεσμάτων δ’ τριμήνου, με το επενδυτικό ενδιαφέρον να στρέφεται κυρίως στους νέους τριετείς στόχους των business plans.
Μετοχές στο άρθρο
Καθυστέρηση 15' · MetricTrade LTD
Η χρηματιστηριακή αναμένει ισχυρό 4ο τρίμηνο, με δυναμική αύξηση καθαρών χορηγήσεων και ανθεκτικά περιθώρια, ενώ εκτιμά ότι οι επικαιροποιημένοι στόχοι θα επιβεβαιώσουν τη θετική της στάση για τον κλάδο. Συγκεκριμένα, προβλέπει:
- CAGR 8–10% στις χορηγήσεις
- Σχεδόν 10% ετήσια αύξηση κερδών ανά μετοχή (EPS)
- Περαιτέρω ενίσχυση των δεικτών διανομής μερισμάτων
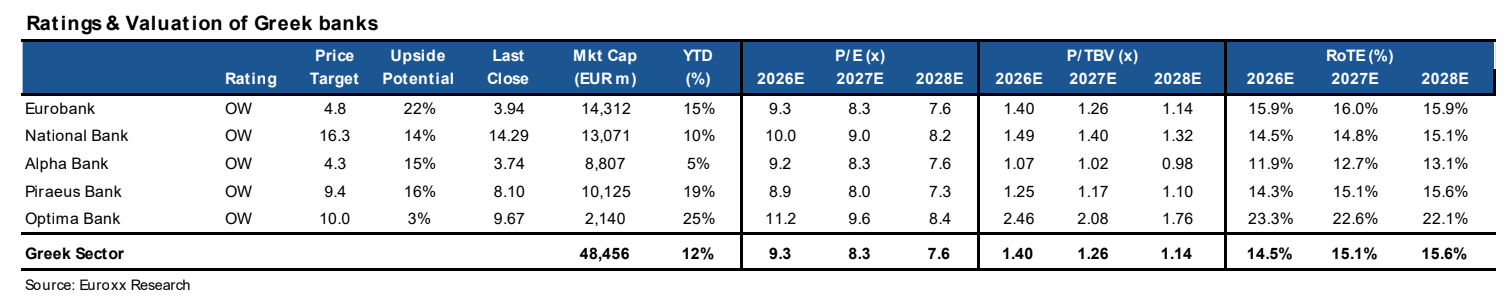
Παρά την υπεραπόδοση των ελληνικών τραπεζών από τις αρχές του έτους (+12%) και τη διόρθωση μετά την απόφαση του Άρειος Πάγος για τα δάνεια του Νόμου Κατσέλη, η Euroxx θεωρεί ότι ο αντίκτυπος είναι διαχειρίσιμος. Οι αποτιμήσεις παραμένουν ελκυστικές, με μέσο εκτιμώμενο P/E 2027 στο 8,3x, έναντι 9,6x για τις ευρωπαϊκές τράπεζες, παρά τους υψηλότερους ρυθμούς ανάπτυξης και το ισχυρό εγχώριο μακροοικονομικό περιβάλλον.
Η σύσταση overweight διατηρείται για όλες τις συστημικές τράπεζες και την Optima Bank, με κορυφαίες επιλογές την Eurobank και την Τράπεζα Πειραιώς.
Οι τιμές-στόχοι διαμορφώνονται ως εξής:
- Eurobank: 4,8 ευρώ (περιθώριο ανόδου 22%)
- Τράπεζα Πειραιώς: 9,4 ευρώ (περιθώριο 16%)
- Εθνική Τράπεζα της Ελλάδος: 16,3 ευρώ (περιθώριο 14%)
- Alpha Bank: 4,3 ευρώ (περιθώριο 15%)
- Optima Bank: 10 ευρώ (περιθώριο 3%)

Καταλύτης για την περαιτέρω πορεία του κλάδου αναμένεται να αποτελέσουν οι ανακοινώσεις των τριετών επιχειρηματικών στόχων, οι οποίοι – σύμφωνα με τη Euroxx – μπορούν να στηρίξουν διατηρήσιμη κερδοφορία, ισχυρή πιστωτική επέκταση και αυξημένες διανομές προς τους μετόχους.