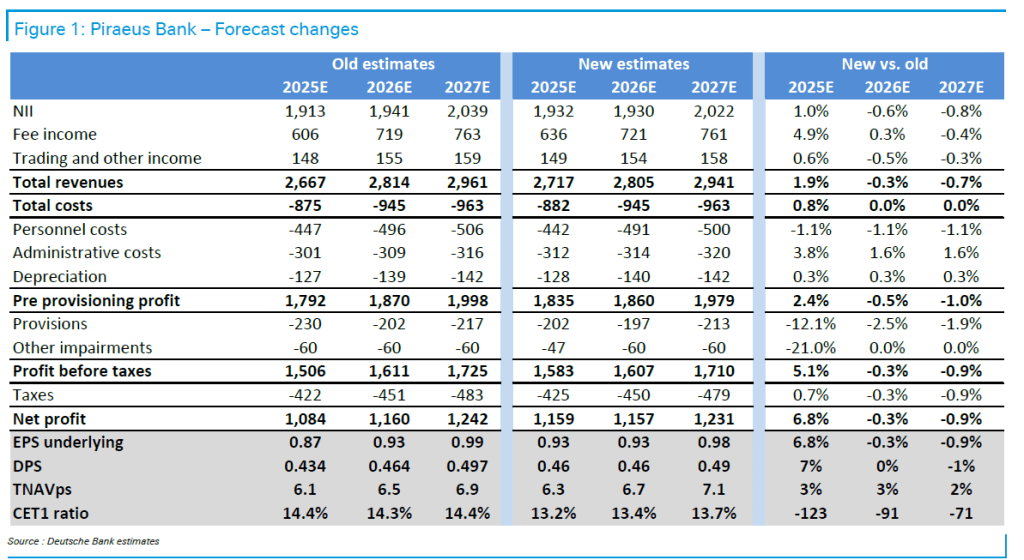
Σε τροχιά ενίσχυσης της κερδοφορίας βλέπει την Τράπεζα Πειραιώς η Deutsche Bank, μετά από μια ισχυρή επίδοση το 1ο τρίμηνο του 2025, η οποία όχι μόνο επιβεβαιώνει τους ετήσιους στόχους για το 2025 αλλά και υποδηλώνει πιθανές αναθεωρήσεις προς τα πάνω, ιδίως στις προβλέψεις, στηριζόμενη ήδη στην αυξημένη καθοδήγηση για τα έσοδα από προμήθειες.
Κατά τη γερμανική τράπεζα, η υπέρβαση των στρατηγικών στόχων της Πειραιώς, σε συνδυασμό με την εξαγορά της Εθνικής Ασφαλιστικής, με διαχειρίσιμο κεφαλαιακό αντίκτυπο, τοποθετεί την τράπεζα σε τροχιά ενίσχυσης των κερδών της.
Η θετική εικόνα για τα έσοδα βασίζεται στα ανθεκτικά καθαρά έσοδα από τόκους (NII), ενισχυμένα από ελεγχόμενο κόστος καταθέσεων και ανάπτυξη χορηγήσεων, καθώς και στη σταθερή δυναμική εσόδων από προμήθειες.
Μετά την ενσωμάτωση της Εθνικής Ασφαλιστικής, η ορατότητα στα μελλοντικά κέρδη ενισχύεται, υποστηρίζοντας μια αναθεωρημένη τιμή-στόχο στα 6,65 ευρώ ανά μετοχή (από 6,5 ευρώ προηγουμένως) και διατήρηση της σύστασης “Αγορά” (Buy), αναφέρει η Deutsche Bank.
Αύξηση της κερδοφορίας μέσω προβλέψεων
Παρόλο που τα καθαρά έσοδα από τόκους αναμένεται να δεχθούν περαιτέρω πίεση λόγω της πτωτικής πορείας των επιτοκίων τους επόμενους μήνες, η τράπεζα παραμένει προσηλωμένη στην επίτευξη του στόχου των 1,9 δισ. ευρώ για το 2025, μέσω ενεργητικής διαχείρισης του κόστους καταθέσεων και στρατηγικής αύξησης όγκων.
Επιπλέον, οι προμήθειες προβλέπεται να φτάσουν τα 650 εκατ. ευρώ το 2025, η ποιότητα του ενεργητικού παραμένει ισχυρή, με το κόστος κινδύνου στο 1ο τρίμηνο του 2025 να είναι σημαντικά χαμηλότερο από τον ετήσιο στόχο, χωρίς επιδείνωση στο δανειακό χαρτοφυλάκιο. Τέλος, η καθαρή πιστωτική επέκταση είναι ισχυρή, σε τροχιά υπέρβασης του στόχου των 2,6 δισ. ευρώ για το 2025.
Όλα τα παραπάνω ενισχύουν την εμπιστοσύνη στην κερδοφορία της τράπεζας, με πιθανότητες υπέρβασης των υφιστάμενων προβλέψεων, αναφέρει η Deutsche Bank.
Ισχυρή κεφαλαιακή θέση
Η Τράπεζα Πειραιώς διατηρεί δείκτη CET1 στο 14,2%, σημαντικά πάνω από τον στόχο της διοίκησης για 13%. Αυτή η κεφαλαιακή ισχύς προσφέρει στρατηγική ευελιξία, επιτρέποντας πιθανές ενισχύσεις στη διανομή κεφαλαίου, εκτιμά η Deutsche Bank.
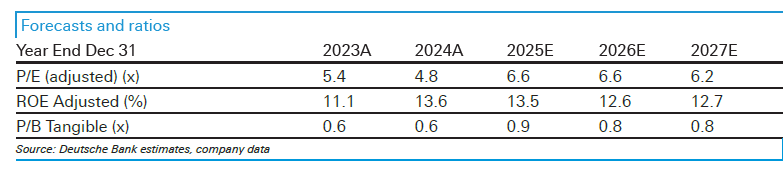
Ο συνδυασμός όλων των παραπάνω, μαζί με τις αυξημένες προβλέψεις για τα καθαρά κέρδη λόγω της ενσωμάτωσης της Εθνικής Ασφαλιστικής, στηρίζει την αναθεωρημένη τιμή-στόχο των 6,65 ευρώ ανά μετοχή. Με δυνητική απόδοση περίπου 15%, ελκυστική αποτίμηση (6,6x P/E και κάτω από 1x P/TNAV για το 2026), και απόδοση ιδίων κεφαλαίων (RoTE) περίπου 13,5%, η Deutsche Bank διατηρεί τη σύσταση “Αγορά” (Buy).
===============================================
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες που περιλαμβάνονται στο παρόν άρθρο προσφέρονται προς τους επισκέπτες/τριες/χρήστες/τριες του fpress.gr αποκλειστικά και μόνο για ενημερωτικούς σκοπούς, δεν δύνανται σε καμιά περίπτωση να εκληφθούν ως προτροπή, προσφορά, άποψη, ή σύσταση του fpress.gr για αγορά ή πώληση οποιουδήποτε χρεογράφου και δεν συνθέτουν νομική, φορολογική, λογιστική, ή επενδυτική συμβουλή ή υπηρεσία σχετικά με την αποδοτικότητα ή καταλληλότητα οποιουδήποτε χρεογράφου ή επένδυσης. Κατά συνέπεια, δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.