Στα 1,1 δισ. ευρώ τα EBITDA της εισηγμένης για το 2024, σύμφωνα με τους αναλυτές

Η NBG, σε σημερινό της report για τη MYTILINEOS, αυξάνει την τιμή στόχο (TP) στα €50 (από €41.3 προηγουμένως) και upside >30%, και πλέον οδηγεί το group των αναλυτών που δίνουν στη MYTILIEOS (ΜΥΤΙΛ) τιμή-στόχο άνω των €45, μαζί με τις Morgan Stanley, Citi, EUROXX, Optima και EDISON.

Η σημαντική αύξηση της Τιμής-Στόχου του αναλυτή της NBG, έγκειται στο γεγονός ότι πέραν των άλλων μοναδικών χαρακτηριστικών της MYTILINEOS, όπως το συνεργατικό της μοντέλο, του εξαιρετικού της πιστωτικού προφίλ (ένα βήμα πριν την επενδυτική βαθμίδα), του καλά διαφοροποιημένου μοντέλου ανάπτυξη ΑΠΕ κλπ, η Εταιρεία καταφέρνει να αναπτύσσεται συνεχώς βρισκόμενη στην καρδιά της Ενεργειακής Μετάβασης.

Όπως προκύπτει από την ανάλυση της Εθνικής, η MYTILINEOS, πέραν των ΑΠΕ, αναπτύσσεται ταυτόχρονα τόσο στα δίκτυα, τα οποία αποτελούν αναπόσπαστο κομμάτι της μετάβασης σε μία πιο «πράσινη» ενέργεια, όσο και στο «πρασίνισμα» του αλουμινίου της, μέταλλο που και αυτό με τη σειρά του έχει κεντρική θέση στη βιώσιμη ανάπτυξη και την κυκλική οικονομία.

Για το 2024 ο αναλυτής της NBG προβλέπει Καθαρά Κέρδη >€650 εκάτ. και EBITDA €1,100 εκάτ. τα οποίο προσεγγίζουν τα €800 εκάτ. και €1,300 εκάτ. αντίστοιχα το 2026, προσβλέποντας σε μία σταθερή ανάπτυξη της κερδοφορίας της εταιρείας από εδώ και πέρα, της τάξης του 10% ετησίως.

Σημειώνει επίσης τις εξαιρετικές οικονομικές επιδόσεις της MYTILINEOS το 2023, καθώς η εταιρεία επωφελείται από ένα σπάνιο συνδυασμό ανάπτυξης, χαμηλής μόχλευσης (c.1.5x EV/EBITDA για το 2023 το οποίο από το 2024 βαίνει μειούμενο) και ισχυρής μερισματικής απόδοσης.

Η NBG αποτιμά την αξία του χαρτοφυλακίου της M Renewables στα ~€3.3 δισ, καθώς αντιλαμβάνεται ότι η MYTILINEOS υπερτερεί σημαντικά έναντι του ανταγωνισμού βάση ενός καλά διαφοροποιημένου μοντέλου ανάπτυξη ΑΠΕ, καθώς τα ΑΠΕ αποτελούν το βασικό άξονα αύξησης της κερδοφορίας της MYTILINEOS τα επόμενα έτη.

Για τη NBG, η MYTILINEOS αποτελεί μία μοναδική επιλογή, καθώς προσφέρει, στην επενδυτική κοινότητα, τον ιδανικό συνδυασμό ανάπτυξης και αξίας, ο οποίος δύσκολα απαντάται είτε σε αμιγώς Ενεργειακές είτε σε αμιγώς Μεταλλευτικές εταιρείες. Το παραπάνω είναι αποτέλεσμα κυρίως των δυνατών συνεργειών μεταξύ Ενέργειας και Μετάλλων, που επιτρέπουν στη MYTILINEOS να κατοχυρώνει σταθερά, νέα, συνεχώς υψηλότερα επίπεδα κερδοφορία.

ΑΠΟΠΟΙΗΣΗ ΕΥΘΥΝΩΝ: Το περιεχόμενο και οι πληροφορίες της στήλης προσφέρονται αποκλειστικά και μόνο για ενημερωτικούς σκοπούς και σε καμία περίπτωση δεν μπορούν να εκληφθούν ως συμβουλή, πρόταση, προσφορά για αγορά ή πώληση των κινητών αξιών, ούτε ως προτροπή για την πραγματοποίηση οποιασδήποτε μορφής επένδυσης. Κατά συνέπεια δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.

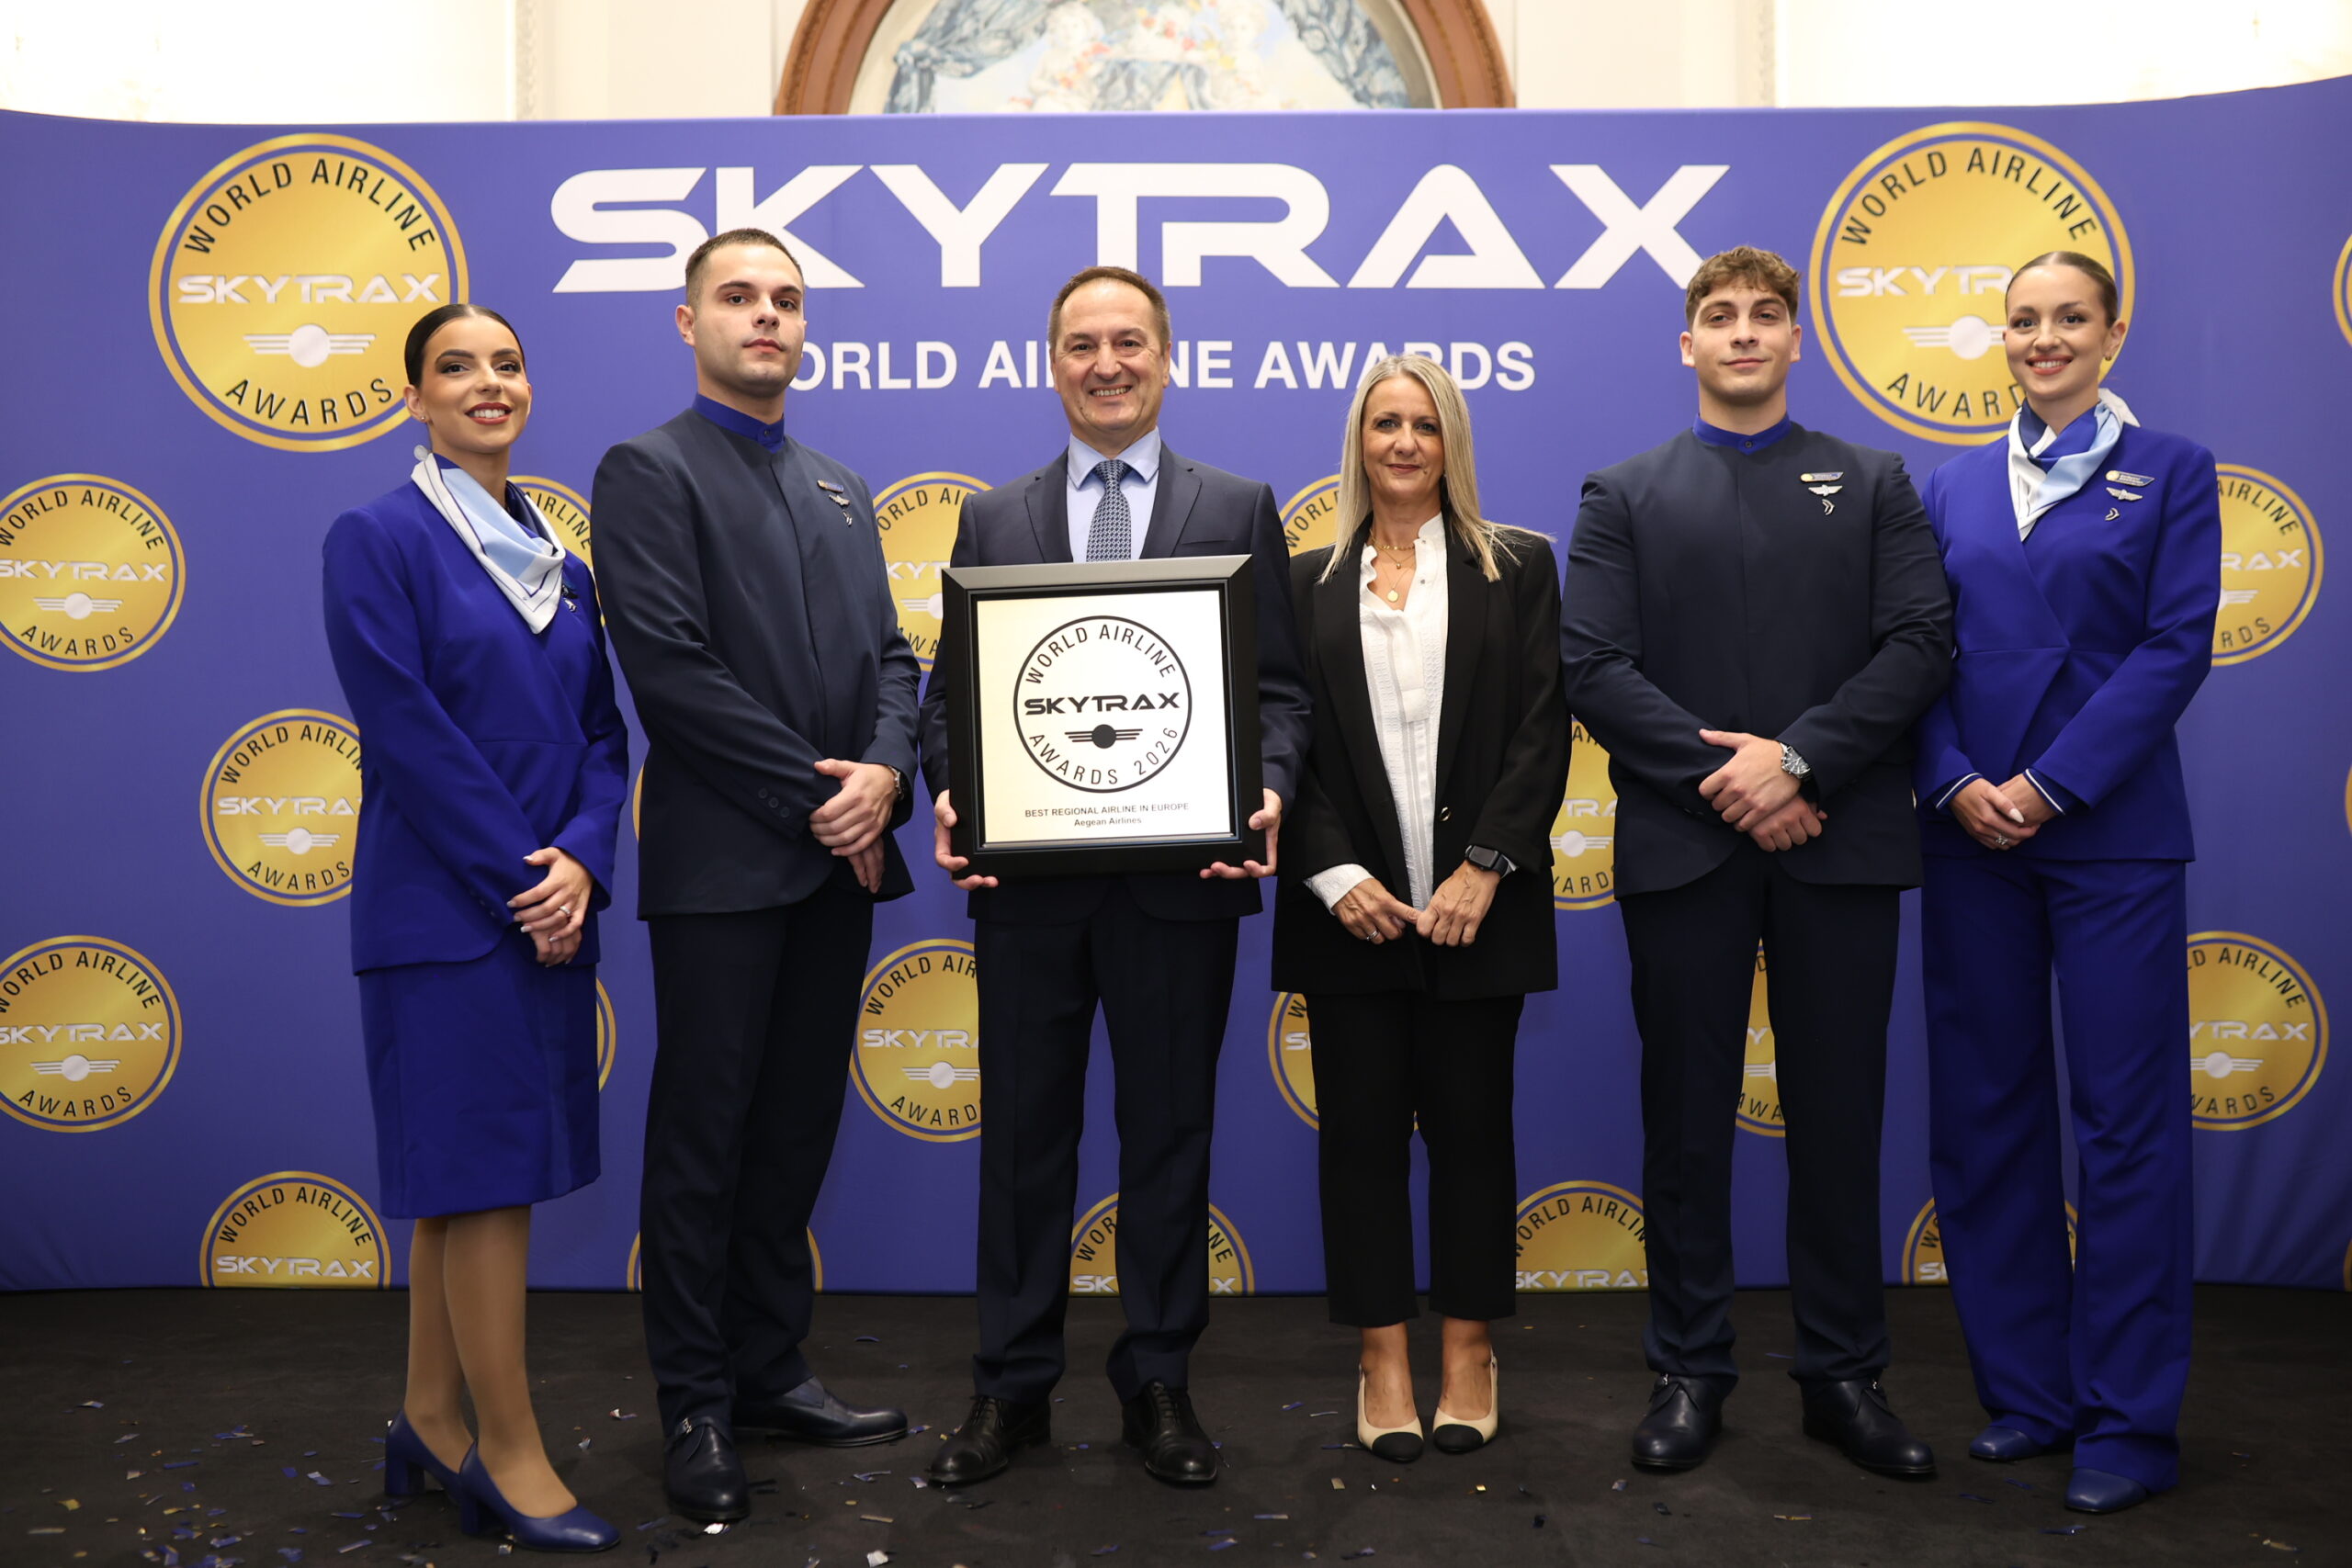
AEGEAN: Αναδείχτηκε για 15η χρονιά «Καλύτερη Περιφερειακή Αεροπορική Εταιρεία στην Ευρώπη»

AEGEAN: Αναδείχτηκε για 15η χρονιά «Καλύτερη Περιφερειακή Αεροπορική Εταιρεία στην Ευρώπη»

21.09.20261 λεπτ.
Revolut: Η τράπεζα που δεν θέλει να δανείζει – Το μοντέλο «μηδενικού ρίσκου» του Storonsky

Revolut: Η τράπεζα που δεν θέλει να δανείζει – Το μοντέλο «μηδενικού ρίσκου» του Storonsky

21.09.20261 λεπτ.
CrediaBank: Μνημόνιο Συνεργασίας με το ΑΠΘ για τη βιώσιμη ανάπτυξη στον αγροτικό τομέα

CrediaBank: Μνημόνιο Συνεργασίας με το ΑΠΘ για τη βιώσιμη ανάπτυξη στον αγροτικό τομέα

21.09.20261 λεπτ.
ALTER EGO MEDIA: Περαιτέρω ενίσχυση των οικονομικών μεγεθών το 2025 - Σημαντική μερισματική απόδοση
Alter Ego Media: Ισχυρή ανάπτυξη και σημαντική ενίσχυση της κερδοφορίας στο α’ εξάμηνο του 2026

Alter Ego Media: Ισχυρή ανάπτυξη και σημαντική ενίσχυση της κερδοφορίας στο α’ εξάμηνο του 2026

21.09.20261 λεπτ.
Alpha Bank: Ισχυρό σήμα από τους ξένους – 110 θεσμικοί και ζήτηση €2,9 δισ. για το ομόλογο

Alpha Bank: Ισχυρό σήμα από τους ξένους – 110 θεσμικοί και ζήτηση €2,9 δισ. για το ομόλογο

21.09.20261 λεπτ.
The Ellinikon Sports Park: Αθλητικές εγκαταστάσεις διεθνών προδιαγραφών με τη σφραγίδα του Ομίλου AKTOR

The Ellinikon Sports Park: Αθλητικές εγκαταστάσεις διεθνών προδιαγραφών με τη σφραγίδα του Ομίλου AKTOR

18.09.20261 λεπτ.
ΔΕΗ: Ολοκληρώθηκε η απόκτηση των εταιρειών της ABO Energy στην Πολωνία

ΔΕΗ: Ολοκληρώθηκε η απόκτηση των εταιρειών της ABO Energy στην Πολωνία

18.09.20261 λεπτ.
Alpha Bank: Αντλεί €700 εκατ. με spread μόλις 85 μ.β. – Ρεκόρ ζήτησης για τη Senior έκδοση

Alpha Bank: Αντλεί €700 εκατ. με spread μόλις 85 μ.β. – Ρεκόρ ζήτησης για τη Senior έκδοση

18.09.20261 λεπτ.
Alpha Bank: Πρόταση για εξαγορά ομολόγου 500 εκατ. ευρώ και νέα έκδοση

Alpha Bank: Πρόταση για εξαγορά ομολόγου 500 εκατ. ευρώ και νέα έκδοση

18.09.20261 λεπτ.
ΔΕΠΑ Εμπορίας: Στρατηγική συνεργασία με την AKTOR για την ανάπτυξη υβριδικών έργων ΑΠΕ 221,1 MW και έργων αποθήκευσης 250 MW

ΔΕΠΑ Εμπορίας: Στρατηγική συνεργασία με την AKTOR για την ανάπτυξη υβριδικών έργων ΑΠΕ 221,1 MW και έργων αποθήκευσης 250 MW

18.09.20261 λεπτ.
Η ΔΕΗ εμφανίζεται «εξαιρετικά προστατευμένη» από τις επιπτώσεις του πολέμου
ΔΕΗ: Deal με την Amazon Web Services για τη δημιουργία data center στη Δυτική Μακεδονία

ΔΕΗ: Deal με την Amazon Web Services για τη δημιουργία data center στη Δυτική Μακεδονία

17.09.20261 λεπτ.
CrediaBank: Στόχος για κέρδη άνω των 360 εκατ. το 2030

CrediaBank: Στόχος για κέρδη άνω των 360 εκατ. το 2030

17.09.20261 λεπτ.
Ευρώπη Holdings: Αύξηση ενοποιημένων πωλήσεων κατά 12,09% το εξάμηνο

Ευρώπη Holdings: Αύξηση ενοποιημένων πωλήσεων κατά 12,09% το εξάμηνο

17.09.20261 λεπτ.
Γ. Περιστέρης σε αναλυτές: Η ΓΕΚ ΤΕΡΝΑ εισέρχεται σε νέα φάση ανάπτυξης από θέση ισχύος

Γ. Περιστέρης σε αναλυτές: Η ΓΕΚ ΤΕΡΝΑ εισέρχεται σε νέα φάση ανάπτυξης από θέση ισχύος

17.09.20261 λεπτ.
Lamda Development: Κέρδη 164
Lamda Development: Μείωση EBITDA στα 22,4 εκατ. ευρώ στο εξάμηνο – Στα 3,9 δισ. το χαρτοφυλάκιο

Lamda Development: Μείωση EBITDA στα 22,4 εκατ. ευρώ στο εξάμηνο – Στα 3,9 δισ. το χαρτοφυλάκιο

16.09.20261 λεπτ.