Η παρέμβαση του Γιάννη Στουρνάρα για τον αναβαλλόμενο φόρο των τραπεζών έφερε ξανά στην επιφάνεια το μεγάλο άβολο ερώτημα: πώς γίνεται οι ελληνικές τράπεζες να εμφανίζουν ισχυρή κερδοφορία, να μοιράζουν εκατοντάδες εκατομμύρια ευρώ σε μερίσματα, να εγκρίνουν επαναγορές μετοχών, να δίνουν bonus και δωρεάν μετοχές στα στελέχη τους, αλλά την ίδια ώρα να μη φορολογούνται κανονικά, επειδή συμψηφίζουν τα σημερινά τους κέρδη με τις ζημίες της κρίσης;
Το επιχείρημα της Τράπεζας της Ελλάδος είναι γνωστό. Ο αναβαλλόμενος φόρος δημιουργήθηκε από τις μεγάλες ζημίες που υπέστησαν οι τράπεζες την περίοδο της οικονομικής κρίσης, κυρίως από το PSI και από τις διαγραφές μη εξυπηρετούμενων δανείων. Με βάση το ευρωπαϊκό και ελληνικό θεσμικό πλαίσιο, μέρος αυτού του αναβαλλόμενου φόρου αναγνωρίστηκε ως εποπτικό κεφάλαιο, μέσω του μηχανισμού των αναβαλλόμενων φορολογικών απαιτήσεων έναντι του Ελληνικού Δημοσίου. Με απλά λόγια, αντί το Δημόσιο να βάλει ξανά επιπλέον κεφάλαια για νέες ανακεφαλαιοποιήσεις, επέτρεψε στις τράπεζες να χρησιμοποιήσουν τις ζημίες της κρίσης ως κεφαλαιακό «μαξιλάρι».
Μόνο που αυτή η τεχνική εξήγηση δεν απαντά στο πολιτικό και ηθικό ερώτημα. Διότι σήμερα οι τράπεζες δεν βρίσκονται σε κατάσταση διάσωσης. Βρίσκονται σε περίοδο υψηλής κερδοφορίας. Ανακοινώνουν ισχυρά αποτελέσματα, αυξάνουν τις διανομές προς τους μετόχους, ανοίγουν προγράμματα buyback και ανταμείβουν τις διοικήσεις τους με αμοιβές εκατομμυρίων. Άρα, το ερώτημα είναι απλό: όταν υπάρχουν λεφτά για μερίσματα, bonus, δωρεάν μετοχές και αυξήσεις CEO, γιατί δεν υπάρχουν αντίστοιχα φορολογητέα κέρδη για το Δημόσιο;
Οι αριθμοί είναι αποκαλυπτικοί.
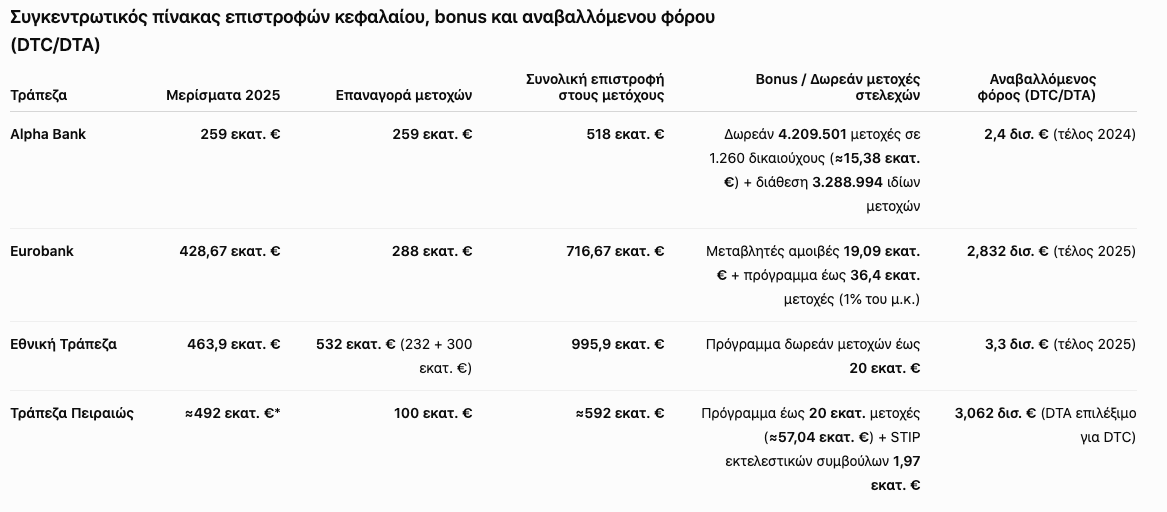
Με βάση τα διαθέσιμα στοιχεία, οι τέσσερις συστημικές τράπεζες επιστρέφουν στους μετόχους περίπου 2,8 δισ. ευρώ μέσω μερισμάτων και επαναγορών μετοχών. Αν προστεθούν οι αμοιβές των CEO, τα bonus, οι μεταβλητές αποδοχές και τα προγράμματα δωρεάν μετοχών που μπορούν να αποτιμηθούν σε ευρώ, ο λογαριασμός προσεγγίζει συντηρητικά τα 2,9 δισ. ευρώ. Και όλα αυτά σε ένα τραπεζικό σύστημα που εξακολουθεί να αξιοποιεί αναβαλλόμενο φόρο άνω των 11 δισ. ευρώ, δηλαδή έναν μηχανισμό που γεννήθηκε από τις ζημίες της κρίσης και στηρίχθηκε θεσμικά από το Ελληνικό Δημόσιο.
Στις τέσσερις συστημικές τράπεζες, ο αναβαλλόμενος φόρος που συνδέεται με το Δημόσιο κινείται σε επίπεδα άνω των 11 δισ. ευρώ. Η Εθνική Τράπεζα εμφάνιζε στο τέλος του 2025 επιλέξιμες αναβαλλόμενες φορολογικές απαιτήσεις για μετατροπή σε απαίτηση έναντι του Ελληνικού Δημοσίου ύψους 3,3 δισ. ευρώ, από 3,5 δισ. ευρώ στο τέλος του 2024. Η Eurobank αναφέρει DTC έναντι του Ελληνικού Δημοσίου ύψους 2,832 δισ. ευρώ στο τέλος του 2025, από 3,022 δισ. ευρώ το 2024. Η Πειραιώς είχε DTA επιλέξιμο για DTC ύψους 3,062 δισ. ευρώ, ενώ το ποσό που λαμβανόταν υπόψη στα εποπτικά κεφάλαια ανερχόταν σε 2,763 δισ. ευρώ. Για την Alpha Bank, η τελευταία καθαρή επίσημη αναφορά που εντοπίζεται στο ενημερωτικό της δείχνει επιλέξιμα DTAs ύψους 2,4 δισ. ευρώ στο τέλος του 2024, ποσό που αντιστοιχούσε σχεδόν στο μισό των CET1 κεφαλαίων της.
Δηλαδή, μιλάμε για έναν μηχανισμό δισεκατομμυρίων, ο οποίος στηρίζεται στις ζημίες της κρίσης και στη θεσμική κάλυψη του Δημοσίου. Την ίδια ώρα, όμως, οι ίδιες τράπεζες επιστρέφουν επιθετικά στην ανταμοιβή μετόχων και στελεχών.
Στην Alpha Bank, για τη χρήση 2025, η συνολική ordinary cash payout ανέρχεται σε 259 εκατ. ευρώ, με 111 εκατ. ευρώ να έχουν ήδη πληρωθεί ως ενδιάμεσο μέρισμα και επιπλέον τελική διανομή να προτείνεται στους μετόχους. Παράλληλα, η τράπεζα πρότεινε και πρόγραμμα επαναγοράς μετοχών επίσης ύψους 259 εκατ. ευρώ, ανεβάζοντας τη συνολική επιστροφή κεφαλαίου προς τους μετόχους σε πολύ υψηλότερα επίπεδα.
Την ίδια στιγμή, η Alpha Bank προχώρησε σε δωρεάν διάθεση μετοχών προς στελέχη και εργαζομένους. Σύμφωνα με την ανακοίνωση της τράπεζας, διατέθηκαν 4.209.501 δωρεάν μετοχές σε 1.260 δικαιούχους. Με τιμή αναφοράς 3,6537 ευρώ ανά μετοχή, η αξία του πακέτου ανέρχεται περίπου σε 15,38 εκατ. ευρώ. Επιπλέον, στις οικονομικές καταστάσεις του 2025 αναφέρεται ότι τον Μάιο είχαν ήδη διατεθεί δωρεάν 3.288.994 ίδιες μετοχές στους δικαιούχους.
Στη Eurobank, τα cash dividends για τη χρήση 2025 ανέρχονται σε 428,67 εκατ. ευρώ: 170 εκατ. ευρώ ενδιάμεσο μέρισμα και 258,67 εκατ. ευρώ τελικό μέρισμα. Επιπλέον, έχει ανακοινωθεί πρόγραμμα επαναγοράς μετοχών ύψους 288 εκατ. ευρώ. Έτσι, η συνολική επιστροφή προς τους μετόχους φτάνει περίπου τα 716,67 εκατ. ευρώ.
Στην ίδια τράπεζα, οι μεταβλητές αμοιβές για identified staff ανήλθαν το 2025 σε 19,09 εκατ. ευρώ. Από αυτά, 3,6 εκατ. ευρώ αφορούν το management body/management function, 4,545 εκατ. ευρώ το λοιπό senior management και 10,948 εκατ. ευρώ το υπόλοιπο identified staff. Παράλληλα, έχει εγκριθεί πενταετές πρόγραμμα δωρεάν διάθεσης έως 36.400.000 μετοχών, δηλαδή έως 1% του μετοχικού κεφαλαίου, για στελέχη και εργαζομένους ως μηχανισμός μεταβλητών αποδοχών και μακροπρόθεσμης επιβράβευσης.
Στην Εθνική Τράπεζα, τα cash dividends για τη χρήση 2025 ανέρχονται σε 463,9 εκατ. ευρώ: 200 εκατ. ευρώ ενδιάμεσο μέρισμα και 263,9 εκατ. ευρώ τελικό μέρισμα. Παράλληλα, η Εθνική έχει πρόγραμμα δωρεάν διάθεσης μετοχών έως 20 εκατ. ευρώ σε στελέχη και προσωπικό, ενώ εγκρίθηκαν και επαναγορές μετοχών, με πρόγραμμα 232 εκατ. ευρώ και επιπλέον έκτακτη επαναγορά 300 εκατ. ευρώ.
Στην Τράπεζα Πειραιώς, για τη χρήση 2025 ανακοινώθηκε συνολική διανομή περίπου 592 εκατ. ευρώ, με cash dividend 0,40 ευρώ ανά μετοχή και πρόγραμμα επαναγοράς μετοχών 100 εκατ. ευρώ. Η ίδια η Πειραιώς ανακοίνωσε κέρδη 1,07 δισ. ευρώ για το 2025, ενώ για το 2024 είχε ήδη πληρώσει μέρισμα 373 εκατ. ευρώ.
Παράλληλα, η Πειραιώς έχει εγκρίνει πρόγραμμα δωρεάν διάθεσης έως 20.000.000 μετοχών, δηλαδή περίπου 1,6% του μετοχικού κεφαλαίου. Με τιμή 2,852 ευρώ ανά μετοχή, όπως είχε υπολογιστεί με βάση παλαιότερη χρηματιστηριακή τιμή, η αξία του πακέτου φτάνει τα 57,04 εκατ. ευρώ. Επίσης, μόνο για τους δύο εκτελεστικούς συμβούλους που εμφανίζονται αναλυτικά στην έκθεση αποδοχών, το STIP για το performance year 2024, πληρωτέο ή χορηγούμενο το 2025, ανέρχεται σε 1,97 εκατ. ευρώ, εκ των οποίων 1,052 εκατ. ευρώ σε μετοχές και 218.759 μετοχές.
Ακόμη πιο εντυπωσιακή είναι η εικόνα στις αμοιβές των CEO.
Στην Πειραιώς, οι συνολικές αποδοχές του Χρήστου Μεγάλου ανήλθαν το 2025 2.737.557 ευρώ, όταν το 2021 ήταν 391.850 ευρώ. Δηλαδή, η αύξηση από το 2021 έως το 2025 φτάνει περίπου το 599%. Με απλά λόγια, οι αποδοχές του σχεδόν επταπλασιάστηκαν μέσα σε τέσσερα χρόνια. (σ.σ. Το 2,737 εκατ. ευρώ αφορά το ποσό που εμφανίζεται στον συγκριτικό πίνακα της έκθεσης για το 2025 και περιλαμβάνει επιπλέον στοιχεία πέρα από τον βασικό σταθερό μισθό των 750.000 ευρώ, όπως συνταξιοδοτικές/λοιπές παροχές και μεταβλητές αποδοχές του 2025)
Στη Eurobank, οι συνολικές αποδοχές του Φωκίωνα Καραβία ανήλθαν το 2025 σε 1.990.895 ευρώ, από 338.111 ευρώ το 2021. Η αύξηση φτάνει περίπου το 489%. Το ίδιο το remuneration report της Eurobank δείχνει ότι οι αποδοχές του CEO πέρασαν από 338.111 ευρώ το 2021, σε 434.061 ευρώ το 2022, σε 1.321.643 ευρώ το 2023, σε 1.935.721 ευρώ το 2024 και σε 1.990.895 ευρώ το 2025.
Στην Εθνική Τράπεζα, ο Παύλος Μυλωνάς εμφανίζει συνολικό πακέτο αποδοχών περίπου 1,78 εκατ. ευρώ, με βάση τα διαθέσιμα στοιχεία για τη διοίκηση, ενώ το 2022 οι αποδοχές του ήταν 361.607 ευρώ. Αυτό σημαίνει αύξηση περίπου 392%. Για το 2025 η Εθνική αναφέρει σταθερό μισθό 720.000 ευρώ, ενώ για το FY2024 είχε εγκριθεί μεταβλητή αμοιβή 912.129 ευρώ σε μετοχές.
Στην Alpha Bank, οι συνολικές αποδοχές του Βασίλη Ψάλτη ανήλθαν το 2024 σε 1.583.384 ευρώ, από περίπου 1.067.076 ευρώ το 2023. Η αύξηση από το 2023 στο 2024 είναι περίπου 48,4%. Αν γίνει σύγκριση με τις σταθερές αποδοχές του 2020, που ανέρχονταν σε 432.263 ευρώ, τότε η αύξηση μέχρι το συνολικό πακέτο του 2024 φτάνει περίπου το 266%, αν και εδώ η σύγκριση δεν είναι απολύτως ομοειδής, καθώς το 2024 περιλαμβάνει και μεταβλητές αποδοχές/μετοχικά προγράμματα.

Η εικόνα, λοιπόν, είναι καθαρή.
Οι τράπεζες έχουν αναβαλλόμενο φόρο άνω των 11 δισ. ευρώ. Έχουν δηλαδή ένα τεράστιο φορολογικό και εποπτικό απόθεμα, που δημιουργήθηκε από τις ζημίες της κρίσης, από το PSI, από τις διαγραφές κόκκινων δανείων και από τη θεσμική παρέμβαση του κράτους. Αυτός ο μηχανισμός τις βοήθησε να μη χρειαστούν νέα κεφάλαια από το Δημόσιο και να προστατευθεί η χρηματοπιστωτική σταθερότητα.
Όμως σήμερα οι ίδιες τράπεζες δεν λειτουργούν σαν ιδρύματα υπό διάσωση. Λειτουργούν σαν εξαιρετικά κερδοφόροι οργανισμοί που μοιράζουν γενναίες αποδόσεις. Η Alpha μοιράζει 259 εκατ. ευρώ σε cash payout και προτείνει buyback 259 εκατ. ευρώ. Η Eurobank επιστρέφει στους μετόχους περίπου 716,67 εκατ. ευρώ μαζί με το buyback. Η Εθνική μοιράζει 463,9 εκατ. ευρώ σε μερίσματα και εγκρίνει επαναγορές εκατοντάδων εκατομμυρίων. Η Πειραιώς ανακοινώνει συνολική διανομή 592 εκατ. ευρώ. Ταυτόχρονα, όλες έχουν ή ενεργοποιούν προγράμματα δωρεάν μετοχών, stock awards, bonus και μεταβλητές αμοιβές.
Εδώ ακριβώς βρίσκεται η πρόκληση.
Όταν ο πολίτης πληρώνει φόρο από το πρώτο ευρώ, όταν οι μικρομεσαίες επιχειρήσεις ασφυκτιούν από φόρους, εισφορές, επιτόκια και προμήθειες, όταν οι δανειολήπτες παλεύουν να σώσουν την κατοικία τους και όταν το Δημόσιο αναζητά έσοδα για να στηρίξει νοικοκυριά και οικονομία, οι τράπεζες εμφανίζουν μια ιδιότυπη εξαίρεση: έχουν κέρδη για τους μετόχους, έχουν bonus για τα στελέχη, έχουν δωρεάν μετοχές για τη διοικητική πυραμίδα, αλλά δεν έχουν αντίστοιχα φορολογητέα κέρδη για να πληρώσουν κανονικό φόρο στο κράτος.
Αυτό δεν είναι απλώς λογιστικό ζήτημα. Είναι ζήτημα πολιτικής ηθικής.
Ο Έλληνας φορολογούμενος πλήρωσε τις ανακεφαλαιοποιήσεις. Το Δημόσιο στήριξε τις τράπεζες με δισεκατομμύρια. Το ΤΧΣ μπήκε στις τράπεζες για να τις κρατήσει όρθιες και στη συνέχεια αποεπένδυσε με τεράστιες απώλειες για το Δημόσιο. Οι πολίτες πλήρωσαν την κρίση, πλήρωσαν τα μνημόνια, πλήρωσαν τα κόκκινα δάνεια, πλήρωσαν την τραπεζική σταθερότητα.
Και τώρα βλέπουν τις τράπεζες να πανηγυρίζουν για την επιστροφή στην κανονικότητα.
Μόνο που αυτή η κανονικότητα δεν είναι ίδια για όλους.
Για τους μετόχους, κανονικότητα σημαίνει μερίσματα και buybacks. Για τα στελέχη, σημαίνει bonus, δωρεάν μετοχές και αμοιβές εκατομμυρίων. Για τις διοικήσεις, σημαίνει αυξήσεις που σε ορισμένες περιπτώσεις φτάνουν σε επίπεδα 400%, 500% και 600% σε λίγα χρόνια. Για το κράτος, όμως, σημαίνει αναμονή. Και για τον πολίτη σημαίνει ότι ο λογαριασμός της κρίσης παραμένει, για ακόμη μία φορά, στη δική του πλάτη.
Κανείς σοβαρός άνθρωπος δεν ζητά να διαλυθεί η κεφαλαιακή βάση των τραπεζών. Κανείς δεν ζητά να τεθούν σε κίνδυνο οι καταθέσεις ή η χρηματοπιστωτική σταθερότητα. Όμως άλλο πράγμα η προστασία του τραπεζικού συστήματος και άλλο πράγμα η μονιμοποίηση ενός καθεστώτος στο οποίο οι τράπεζες λειτουργούν ως πλήρως ιδιωτικές όταν μοιράζουν κέρδη, αλλά ως προστατευμένες από το Δημόσιο όταν έρχεται η ώρα της φορολόγησης.
Αν οι τράπεζες μπορούν να μοιράζουν εκατοντάδες εκατομμύρια σε μετόχους, μπορούν να εξηγήσουν γιατί δεν πληρώνουν κανονικούς φόρους. Αν μπορούν να εγκρίνουν προγράμματα δωρεάν μετοχών δεκάδων εκατομμυρίων, μπορούν να εξηγήσουν γιατί συνεχίζουν να αξιοποιούν φορολογικά τις ζημίες της κρίσης. Αν μπορούν να αυξάνουν τις αποδοχές των CEO από 300.000 και 400.000 ευρώ σε 1,5, 2 και 2,7 εκατ. ευρώ, μπορούν να εξηγήσουν στην κοινωνία γιατί το Δημόσιο εξακολουθεί να μην εισπράττει από αυτές όπως θα εισέπραττε από οποιονδήποτε άλλο κερδοφόρο κλάδο.
Κύριε Γιάννη Στουρνάρα…
Η σταθερότητα του τραπεζικού συστήματος είναι αυτονόητα κρίσιμη. Όμως δεν μπορεί να χρησιμοποιείται ως μόνιμη ασπίδα απέναντι σε κάθε δημόσια συζήτηση για τη φορολογική μεταχείριση των τραπεζών.
Οι πολίτες πλήρωσαν τις ανακεφαλαιοποιήσεις. Το Δημόσιο στήριξε τις τράπεζες με δισεκατομμύρια. Το ΤΧΣ μπήκε για να κρατήσει όρθιο το σύστημα και αποεπένδυσε με τεράστιες απώλειες για τον φορολογούμενο. Και σήμερα, οι ίδιες τράπεζες που αξιοποιούν τον αναβαλλόμενο φόρο για να μην εμφανίζουν κανονικά φορολογητέα κέρδη, μοιράζουν εκατοντάδες εκατομμύρια σε μερίσματα, εγκρίνουν buybacks, δίνουν δωρεάν μετοχές, bonus και αμοιβές εκατομμυρίων στα ανώτατα στελέχη τους.
Αυτό δεν είναι τεχνική λεπτομέρεια. Είναι πρόκληση.
Δεν αμφισβητούμε την ανάγκη να προστατευθεί η χρηματοπιστωτική σταθερότητα. Αμφισβητούμε όμως τη λογική ότι κάθε φορά που τίθεται το ερώτημα της φορολογικής δικαιοσύνης, η απάντηση πρέπει να είναι ένας εκβιασμός περί κινδύνου για τις τράπεζες, τις καταθέσεις και την οικονομία.
Αν οι τράπεζες είναι αρκετά ισχυρές για να μοιράζουν μερίσματα, bonus και μετοχές, τότε είναι αρκετά ισχυρές και για να δώσουν καθαρές απαντήσεις στην κοινωνία.
Γιατί ο πολίτης πλήρωσε όταν οι τράπεζες είχαν ζημίες. Τώρα που οι τράπεζες έχουν κέρδη, βλέπει να πληρώνονται οι μέτοχοι, να επιβραβεύονται οι διοικήσεις και το Δημόσιο να περιμένει.
Η σταθερότητα δεν μπορεί να σημαίνει δημόσιο χρήμα στις ζημίες και ιδιωτικό πάρτι στην ανάκαμψη.
**** τα στοιχεία αντλήθηκαν από τα δημοσιευμένους πίνακες στα site των τραπεζών