Η Eurobank Equities προχωρά σε αλματώδη αύξηση της τιμής – στόχου για την Coca Cola HBC στα 59,5 ευρώ από 46 ευρώ προηγουμένως, ενώ αναθεωρεί την αξιολόγηση σε «αγορά» από «διακράτηση».

Οπως αναφέρουν οι αναλυτές της Eurobank Equities, αναθεωρούν τις προβλέψεις τους για την Coca-Cola HBC ώστε να αποτυπώσουν ένα πιο απαιτητικό βραχυπρόθεσμο περιβάλλον, ενώ ενσωματώνουμε επίσης την Coca-Cola Beverages Africa (CCBA) από το 2027 και μετά. Από το 2027, η ενσωμάτωση της CCBA διευρύνει ουσιαστικά το αποτύπωμα της Coca-Cola HBC (CCH), αυξάνοντας την έκθεση του ομίλου σε διαρθρωτικά ταχύτερα αναπτυσσόμενες αφρικανικές αγορές και ενισχύοντας το μακροπρόθεσμο προφίλ αύξησης εσόδων, αν και με κάποια αρχική πίεση στα περιθώρια λόγω κόστους ενσωμάτωσης και εκτέλεσης.

Οι αναλυτές της χρηματιστηριακής θεωρούν τη συμφωνηθείσα εξαγορά της CCBA στρατηγικά ιδιαίτερα ελκυστική, μετασχηματίζοντας τη CCH στον δεύτερο μεγαλύτερο εμφιαλωτή στο σύστημα της Coke σε όρους όγκου και προσθέτοντας βασικές αφρικανικές αγορές με ελκυστικά δημογραφικά χαρακτηριστικά και προοπτικές ανάπτυξης κατηγορίας.

Σύμφωνα με τις εκτιμήσεις τους, η CCBA θα προσθέσει περίπου 20% στο EBIT του ομίλου. Η Νότια Αφρική παρέχει τη βασική, ισχυρά ταμειακά δημιουργική βάση, ενώ η Ανατολική Αφρική προσφέρει δυνατότητες ανάπτυξης μεγαλύτερης διάρκειας. Αναμφίβολα, το αποκτώμενο αποτύπωμα συνεπάγεται αυξημένο συναλλαγματικό, ρυθμιστικό και εκτελεστικό κίνδυνο, ωστόσο οι δυνατότητες διανομής της CCH, η διαχείριση ανάπτυξης εσόδων και η λειτουργική πειθαρχία αναμένεται να υποστηρίξουν τη βελτίωση των περιθωρίων με την πάροδο του χρόνου.

Ακόμη και μετά την ενσωμάτωση της CCBA, ο ισολογισμός της CCH θα παραμείνει ισχυρός, με τη μόχλευση να αυξάνεται προσωρινά στο κατώτερο εύρος του 1,5-2x. Μετά το 2027e, η ισχυρή δημιουργία ταμειακών ροών αναμένεται να υποστηρίξει ταχεία απομόχλευση, βοηθούμενη και από τη διευρυμένη βάση κερδών και τη μετατροπή ταμειακών ροών του ομίλου. Αυτό θα επιτρέψει στη CCH να διατηρήσει τόσο τη χρηματοοικονομική ευελιξία όσο και το προφίλ μερίσματος (διανομή 41% ενσωματωμένη στις εκτιμήσεις μας, CAGR μερίσματος ανά μετοχή 13% προβλέπεται για την περίοδο 2027-30).

Η επικαιροποιημένη αποτίμησή των αναλυτών της Eurobank Equities μέσω DCF οδηγεί σε τιμή-στόχο 59,5 ευρώ (>20% περιθώριο ανόδου συμπεριλαμβανομένης της CCBA), υποστηρίζοντας αναβάθμιση σε «αγορά», καθώς εκτιμούμε ότι η τρέχουσα αποτίμηση αποτυπώνει μόνο μέρος των μεσοπρόθεσμων δυνατοτήτων κερδοφορίας του διευρυμένου ομίλου. Ωστόσο, αναμένουν ότι η επανατιμολόγηση θα είναι σταδιακή και όχι γραμμική, με τη γεωπολιτική αναταραχή και τη μεταβλητότητα του κόστους εισροών να δημιουργούν κατά διαστήματα σημεία εισόδου.

ΑΛΟΥΜΥΛ: Κερδοφορία με «γκάζι» – +45,2% τα EBITDA, υπερδιπλάσια καθαρά κέρδη

ΑΛΟΥΜΥΛ: Κερδοφορία με «γκάζι» – +45,2% τα EBITDA, υπερδιπλάσια καθαρά κέρδη

22.09.20261 λεπτ.
ΕΛΛΑΚΤΩΡ: Μείωσε 55% τις ζημιές στο εξάμηνο – Στα 279,5 εκατ. ευρώ η ρευστότητα

ΕΛΛΑΚΤΩΡ: Μείωσε 55% τις ζημιές στο εξάμηνο – Στα 279,5 εκατ. ευρώ η ρευστότητα

22.09.20261 λεπτ.
Ενεργειακό SOS από τη βιομηχανία: Τριετή «ασπίδα» ζητούν 700 επιχειρήσεις

Ενεργειακό SOS από τη βιομηχανία: Τριετή «ασπίδα» ζητούν 700 επιχειρήσεις

22.09.20261 λεπτ.
Alpha Bank omologo
Alpha Bank: Η Deutsche Bank βλέπει συνέχεια στη δυναμική – Buy με στόχο τα 5,10 ευρώ

Alpha Bank: Η Deutsche Bank βλέπει συνέχεια στη δυναμική – Buy με στόχο τα 5,10 ευρώ

22.09.20261 λεπτ.
Μυτιληναίος: Καμπανάκι για την ευρωπαϊκή βιομηχανία – Η ενέργεια κρίνει το στοίχημα της ανταγωνιστικότητας

Μυτιληναίος: Καμπανάκι για την ευρωπαϊκή βιομηχανία – Η ενέργεια κρίνει το στοίχημα της ανταγωνιστικότητας

22.09.20261 λεπτ.
Eθνική Τράπεζα: Με ρυθμό 2
Εθνική Τράπεζα: Θετικό σήμα Moody’s με φόντο ισχυρά μεγέθη

Εθνική Τράπεζα: Θετικό σήμα Moody’s με φόντο ισχυρά μεγέθη

22.09.20261 λεπτ.
HG Capital: Aποκτά το 70% της Entersoftone – Στο 1 δισ. ευρώ η αποτίμηση

HG Capital: Aποκτά το 70% της Entersoftone – Στο 1 δισ. ευρώ η αποτίμηση

22.09.20261 λεπτ.
Πλαστικά Θράκης: Άλμα 57,1% στα EBITDA το πρώτο εξάμηνο

Πλαστικά Θράκης: Άλμα 57,1% στα EBITDA το πρώτο εξάμηνο

22.09.20261 λεπτ.
Metlen: Νέα στρατηγική επένδυση ύψους 25 εκατ. ευρώ στο αλουμίνιο

Metlen: Νέα στρατηγική επένδυση ύψους 25 εκατ. ευρώ στο αλουμίνιο

22.09.20261 λεπτ.
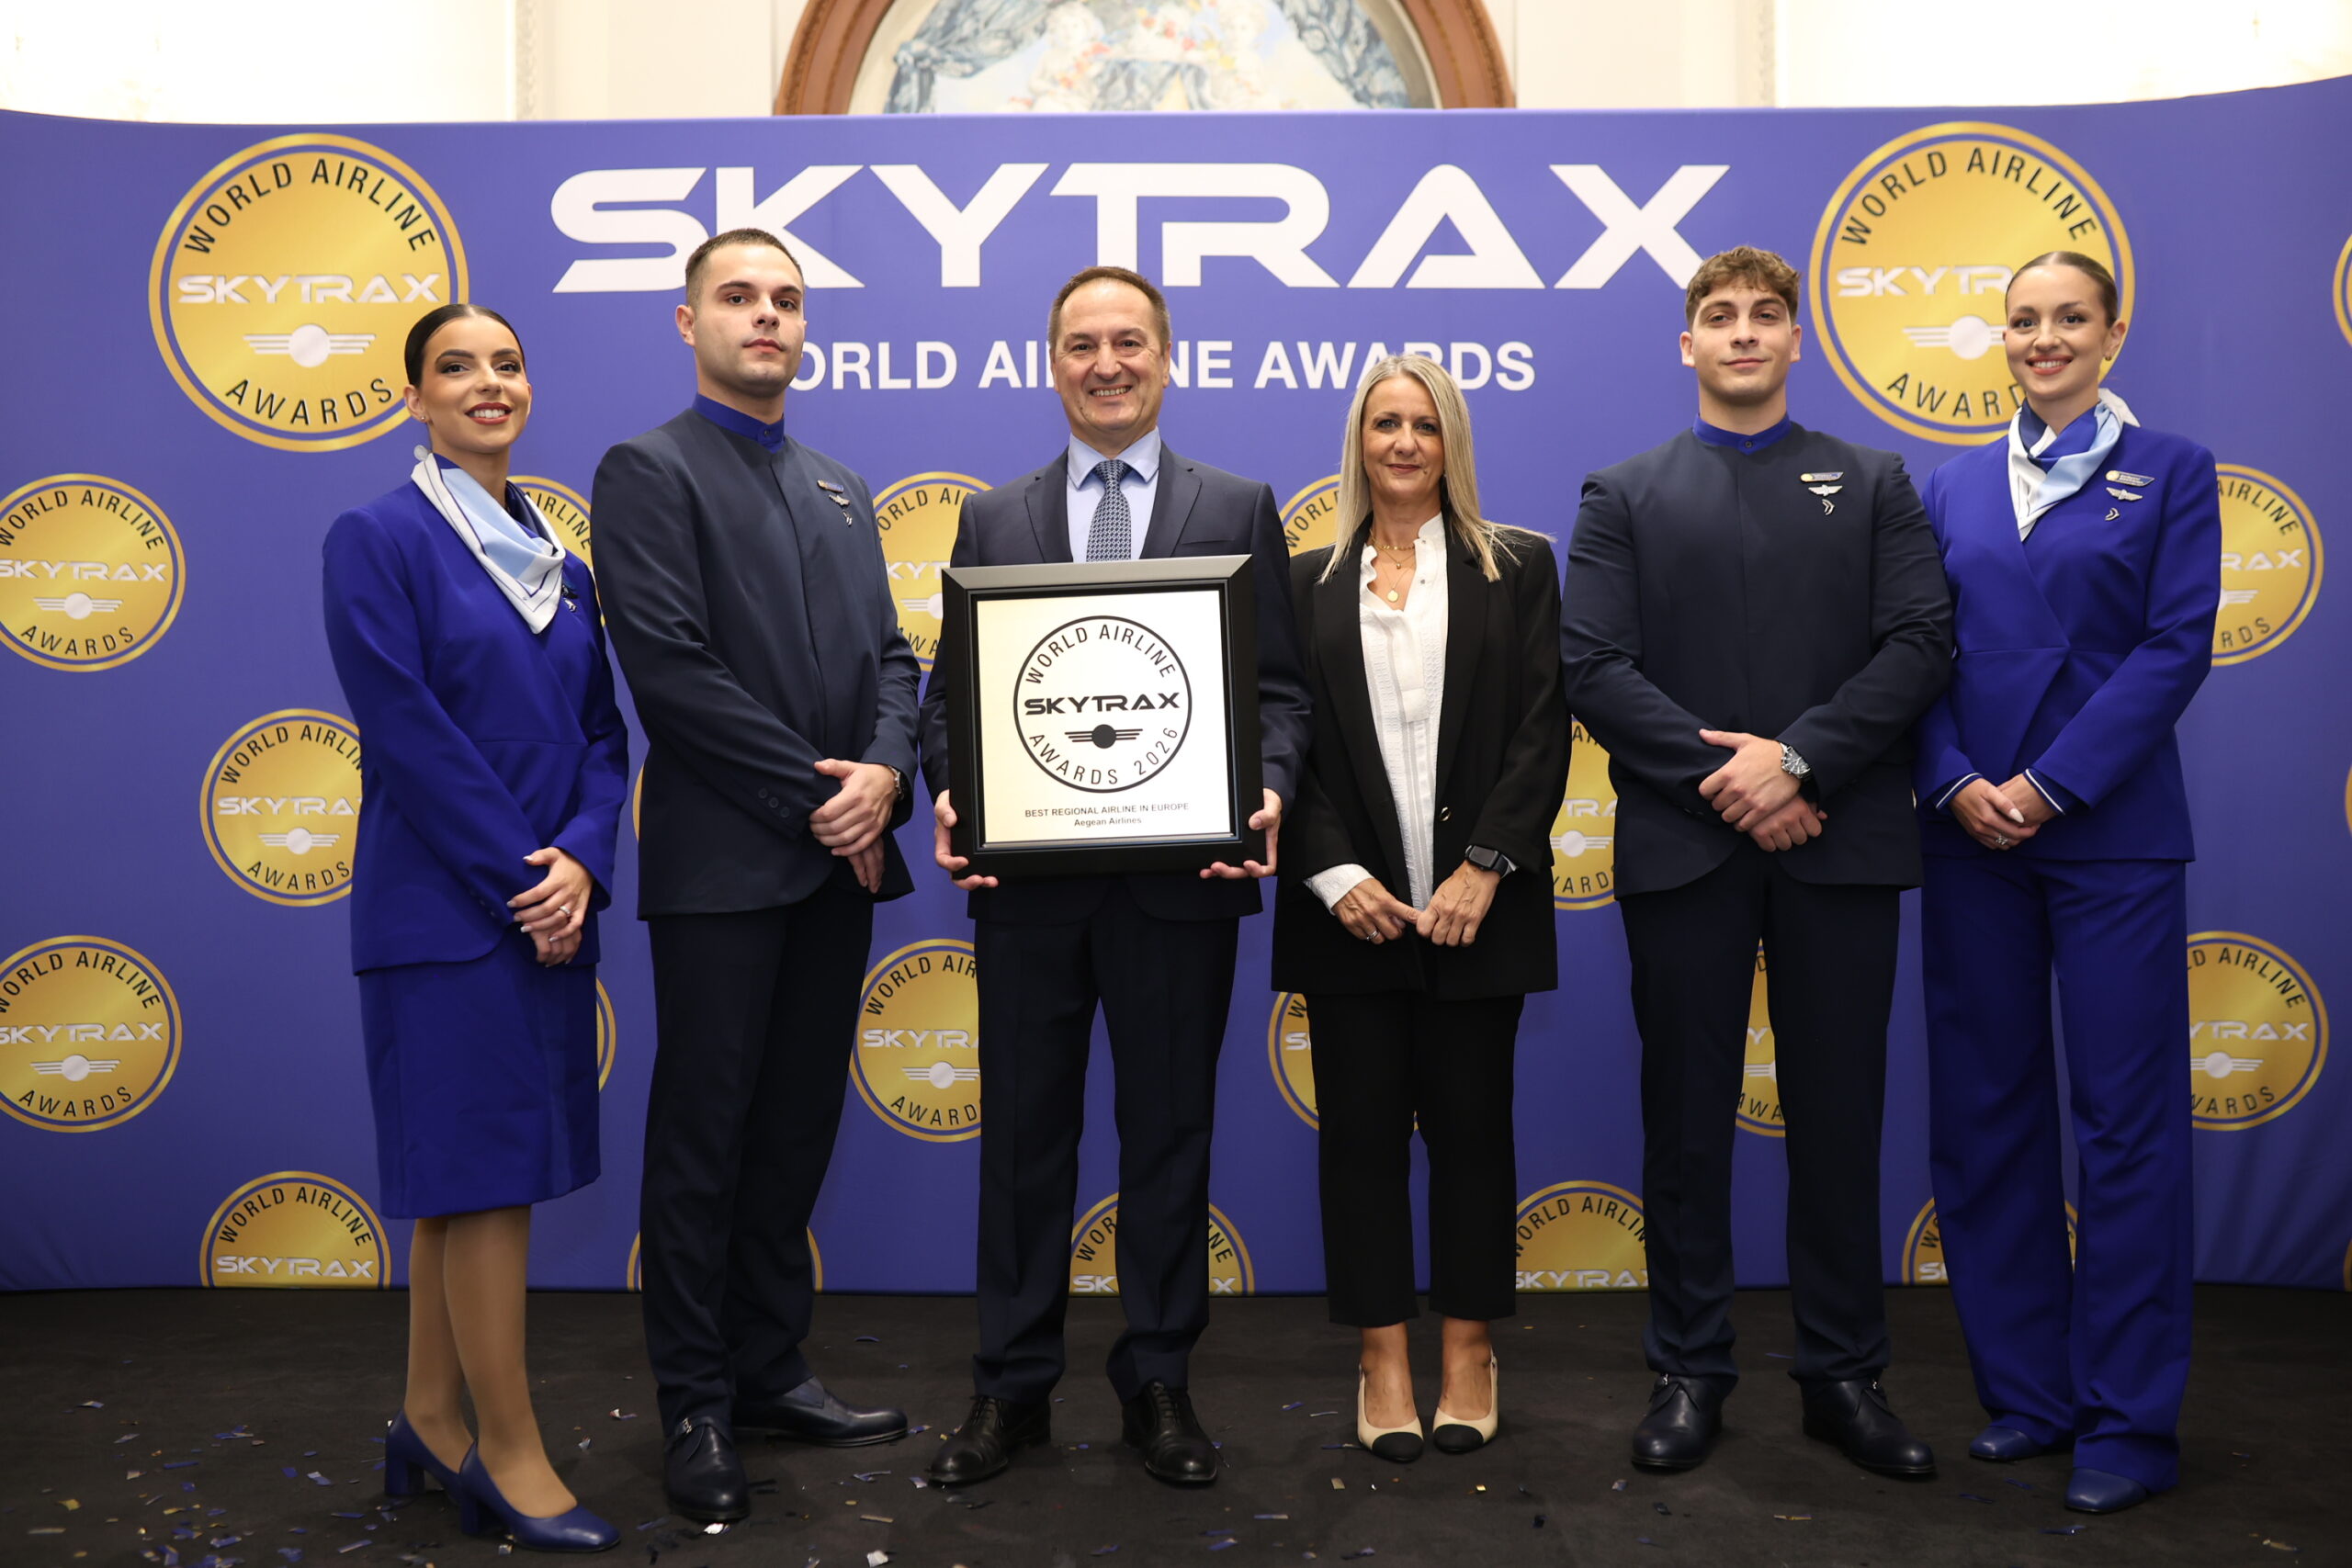
AEGEAN: Αναδείχτηκε για 15η χρονιά «Καλύτερη Περιφερειακή Αεροπορική Εταιρεία στην Ευρώπη»

AEGEAN: Αναδείχτηκε για 15η χρονιά «Καλύτερη Περιφερειακή Αεροπορική Εταιρεία στην Ευρώπη»

21.09.20261 λεπτ.
Revolut: Η τράπεζα που δεν θέλει να δανείζει – Το μοντέλο «μηδενικού ρίσκου» του Storonsky

Revolut: Η τράπεζα που δεν θέλει να δανείζει – Το μοντέλο «μηδενικού ρίσκου» του Storonsky

21.09.20261 λεπτ.
CrediaBank: Μνημόνιο Συνεργασίας με το ΑΠΘ για τη βιώσιμη ανάπτυξη στον αγροτικό τομέα

CrediaBank: Μνημόνιο Συνεργασίας με το ΑΠΘ για τη βιώσιμη ανάπτυξη στον αγροτικό τομέα

21.09.20261 λεπτ.
ALTER EGO MEDIA: Περαιτέρω ενίσχυση των οικονομικών μεγεθών το 2025 - Σημαντική μερισματική απόδοση
Alter Ego Media: Ισχυρή ανάπτυξη και σημαντική ενίσχυση της κερδοφορίας στο α’ εξάμηνο του 2026

Alter Ego Media: Ισχυρή ανάπτυξη και σημαντική ενίσχυση της κερδοφορίας στο α’ εξάμηνο του 2026

21.09.20261 λεπτ.
Alpha Bank: Ισχυρό σήμα από τους ξένους – 110 θεσμικοί και ζήτηση €2,9 δισ. για το ομόλογο

Alpha Bank: Ισχυρό σήμα από τους ξένους – 110 θεσμικοί και ζήτηση €2,9 δισ. για το ομόλογο

21.09.20261 λεπτ.
The Ellinikon Sports Park: Αθλητικές εγκαταστάσεις διεθνών προδιαγραφών με τη σφραγίδα του Ομίλου AKTOR

The Ellinikon Sports Park: Αθλητικές εγκαταστάσεις διεθνών προδιαγραφών με τη σφραγίδα του Ομίλου AKTOR

18.09.20261 λεπτ.